📊 미국 주식 | 반도체 인프라 심층분석
반도체 장비주 완전분석, 엔비디아 뒤에 숨은 진짜 승자 3인방
(The Hidden Champions Behind NVIDIA: AMAT, LRCX, KLA)
반도체 장비주에 대해 들어보셨나요? 새벽 3시, 미국 증시 개장을 알리는 알림음에 눈을 뜬 적 있으신가요? 엔비디아 실적 발표일마다 심장이 쿵쾅거리고, 주가가 오르면 안도하고 내리면 밤잠을 설치는 분들 많으실 겁니다. 그런데 정작 엔비디아의 화려한 스포트라이트 뒤에서 진짜 ‘물리적 승부’를 벌이고 있는 반도체 장비주 기업들은 따로 있다는 사실, 알고 계셨나요? 나스닥 지수를 끌어올리는 것은 엔비디아라는 완성품 기업이지만, 그 완성품이 존재할 수 있도록 원자 단위의 전쟁을 치르는 곳은 따로 있습니다. 오늘 ‘생생 미국 주식 라디오’에서는 반도체 웨이퍼 제조 장비, 이른바 WFE(Wafer Fab Equipment) 산업의 숨은 올스타 세 곳 — 어플라이드머테리얼즈(AMAT), 램리서치(LRCX), KLA 코퍼레이션(KLAC) — 을 완전히 해부해보겠습니다.
많은 개인 투자자들이 미국 주식 투자를 시작할 때 가장 먼저 접하는 종목은 애플, 마이크로소프트, 엔비디아 같은 이름값 높은 빅테크입니다. 하지만 정작 이 빅테크들의 실적이 실현 가능하려면, 그 뒤에서 묵묵히 물리적 인프라를 구축하는 반도체 장비주, 즉 ‘공급망의 뿌리’ 기업들이 반드시 필요합니다. 오늘 다룰 세 기업은 바로 그 뿌리에 해당하며, 이들의 밸류에이션과 수급 구조를 이해하는 것은 단순히 종목 하나를 더 아는 것이 아니라 반도체 산업 전체의 사이클을 읽는 눈을 갖는 것과 같습니다.
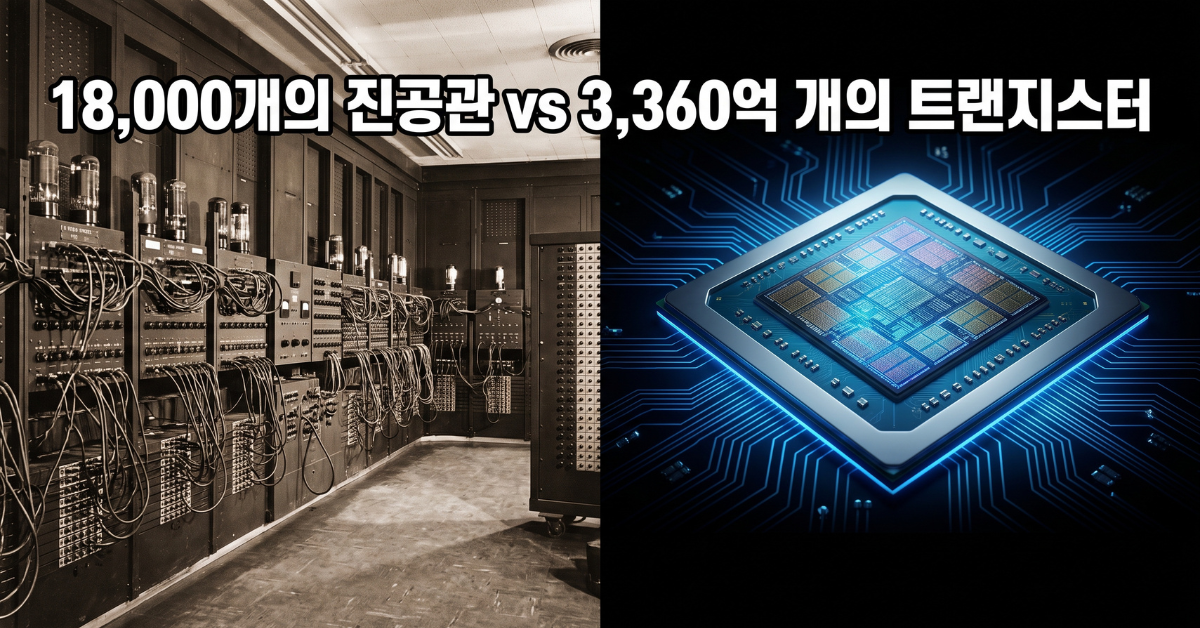
18,000개의 진공관에서 3,360억 개의 트랜지스터로, 70여 년 만의 극적인 도약
⚡ 오늘의 핵심 요약 (Key Takeaways)
- 엔비디아의 내년 매출 가이던스 1,080억 달러는 반도체 장비주 3사(AMAT·LRCX·KLA)의 폭발적 수요 증가로 직결된다.
- 세 기업 모두 실적은 월가 예상치를 크게 상회했지만, 주가는 오히려 고점 대비 큰 폭 조정을 받는 ‘펀더멘털-주가 괴리’ 현상이 나타나고 있다.
- 이 괴리는 실적 훼손이 아니라 파라볼릭 상승 후유증과 거시적 수급 공백에서 비롯된 것으로, 장기 투자자에게는 분할 매수의 기회로 해석될 수 있다.
엔비디아라는 F1 레이서, 그런데 엔진은 누가 만드나
최근 엔비디아가 발표한 실적 가이던스는 그 자체로 하나의 사건이었습니다. 거의 1,000억 달러에 육박하는 매출을 이미 달성한 상태에서, 내년에는 여기서 70% 더 성장해 1,080억 달러의 매출을 내겠다고 선언한 겁니다. 성장이 완전히 멈춘다고 가정해도 연간 4,000억 달러 규모의 초거대 기업이 된다는 뜻이니, 월가 예상치를 거의 두 배 가까이 뛰어넘은 이 숫자가 글로벌 자본시장 전체를 재편하고 있다고 해도 과언이 아닙니다. 관심 있으신 분들은 엔비디아 공식 투자자 관계(IR) 페이지에서 최신 가이던스 원문을 직접 확인해보실 수 있습니다.
하지만 여기서 개인 투자자들이 놓치기 쉬운 질문이 하나 있습니다. 엔비디아라는 포뮬라원 레이서가 트랙 위에서 우승 트로피를 들어 올리는 동안, 그 괴물 같은 레이싱카의 엔진을 조립하고 풍동 실험실을 짓고 텔레매트리 시스템을 구축한 숨겨진 엔지니어들은 도대체 누구냐는 것입니다. 손바닥만 한 GPU 하나에 무려 3,360억 개의 트랜지스터를 우겨넣는 이 마법 같은 기술은, 사실 실리콘 웨이퍼 위에 원자 단위로 물질을 통제하며 수백 층의 3D 도시를 쌓아 올리는 초정밀 작업의 결과물입니다. 평면에 선을 긋던 시대는 끝났고, 이제는 양자역학의 영역에 발을 들여놓은 셈이죠.
이 3D 마천루를 짓는 데 필요한 것이 바로 WFE(웨이퍼 제조 장비) 산업, 즉 오늘 다룰 반도체 장비주입니다. 이 산업의 정점에 서 있는 기업이 바로 AMAT, LRCX, KLA입니다. 이들은 단순한 부품 공급사가 아니라, AI 반도체 생태계 전체의 ‘물리적 하한선’을 결정하는 존재들입니다. 나스닥 시장에서 엔비디아만 바라보던 투자자라면, 이제는 시야를 조금 더 넓혀 이 세 기업의 밸류에이션과 수급 구조를 함께 이해해야 할 시점입니다.
사실 반도체 공급망을 이해하는 것은 마치 자동차 산업을 이해하는 것과 비슷합니다. 완성차 브랜드인 테슬라나 포드만 보고 자동차 산업 전체를 판단할 수 없듯이, 엔비디아라는 완성품 기업만 보고 AI 반도체 산업 전체의 흐름을 판단하는 것은 위험합니다. 타이어, 엔진, 배터리를 만드는 부품사들의 실적과 수주 잔고를 함께 봐야 완성차 산업의 진짜 사이클이 보이는 것처럼, 반도체 장비주 3사의 수주 잔고(Backlog)와 자본적 지출(CapEx) 계획을 함께 봐야 AI 반도체 붐이 얼마나 지속 가능한지 판단할 수 있습니다.
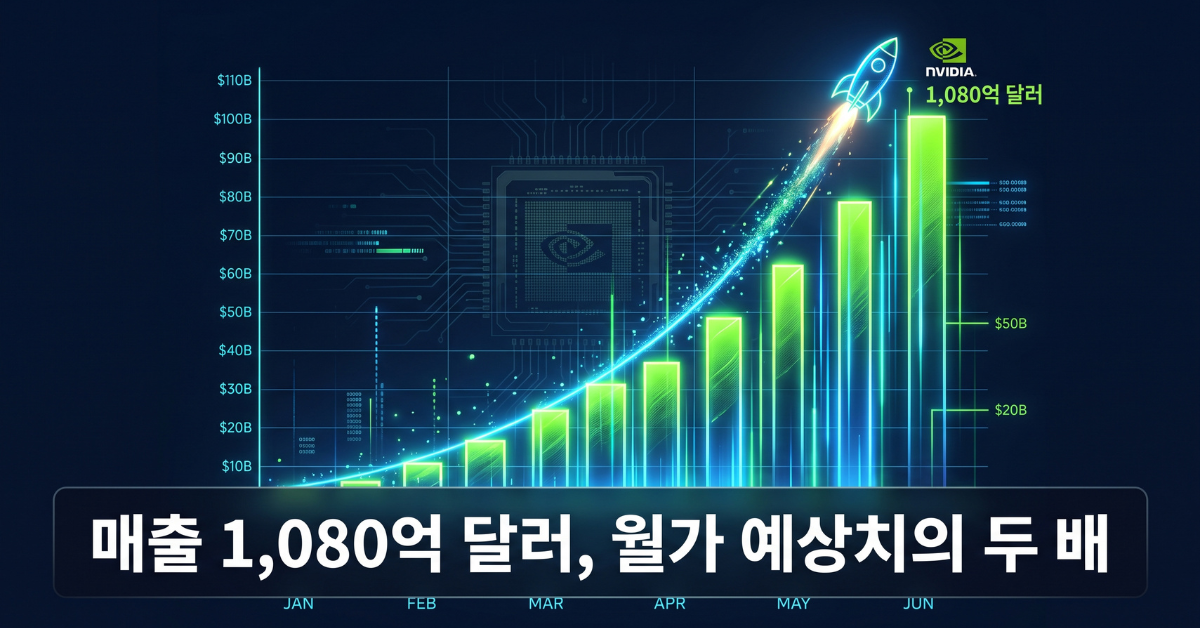
월가 예상치의 거의 두 배에 달하는 엔비디아의 실적 가이던스
PART 1. 반도체 장비주 대장주 어플라이드머테리얼즈(AMAT) — 기초공사의 지배자
AMAT는 칩의 금속층과 절연체층을 원자 두께 단위로 켜켜이 쌓아 올리는 원자층 증착(ALD) 분야의 핵심 기업입니다. 최근 3분기 매출은 91억 달러를 돌파했고, 4분기 주당순이익(EPS) 가이던스는 3.82달러에서 4.22달러 사이로 제시되며 월가 예상치를 크게 웃돌았습니다. 더 놀라운 것은 2028년 예상 EPS가 24.49달러에 달해, 불과 2년 만에 이익이 거의 두 배로 뛸 것이라는 전망까지 나오고 있다는 점입니다.
이 폭발적인 성장의 배경에는 재료공학이라는 진입장벽이 있습니다. 칩이 작아질수록 실리콘 위에 원자 한두 개 두께의 막을 완벽하게 균일하게 덮어야 하는데, 조금이라도 불순물이 섞이거나 두께가 어긋나면 전자가 누설되어 칩 전체가 폐기됩니다. AMAT는 이 분야에서 경쟁사가 감히 따라올 수 없는 방대한 데이터와 특허를 쌓아왔고, HBM(고대역폭 메모리)처럼 칩을 수직으로 높게 쌓을수록 AMAT 장비는 더 많은 공정 단계에 더 자주 투입됩니다. 즉, 이익 두 배 전망은 단순히 칩이 많이 팔려서가 아니라, 칩 하나당 거쳐야 하는 AMAT 장비 공정 횟수 자체가 기하급수적으로 늘어났기 때문입니다.
이를 좀 더 구체적으로 풀어보면, 과거 2D 낸드플래시 시절에는 웨이퍼 한 장이 증착 공정을 거치는 횟수가 상대적으로 적었습니다. 하지만 HBM3E, HBM4 세대로 넘어오면서 D램을 12단, 16단까지 수직으로 적층하는 기술이 표준이 되었고, 각 층마다 정밀한 증착과 절연 처리가 필요해졌습니다. 결과적으로 웨이퍼 한 장당 AMAT 장비를 거치는 ‘공정 스텝(Process Step)’ 수가 산업 전체적으로 늘어나면서, 반도체 생산량이 정체되더라도 AMAT의 장비 수요는 오히려 증가하는 구조가 만들어진 것입니다. 이는 투자자 입장에서 매우 중요한 시사점을 줍니다. 즉 AMAT의 성장은 단순한 ‘반도체 경기 사이클’에 종속되는 것이 아니라, ‘공정 복잡성 증가’라는 구조적 순풍을 함께 타고 있다는 것입니다.
그런데 여기서 개인 투자자라면 반드시 짚고 넘어가야 할 괴리 현상이 있습니다. 29명의 애널리스트가 일제히 전망치를 상향 조정했음에도 불구하고, AMAT 주가는 고점 대비 37%나 하락한 상태입니다. 선행 PER도 25배 미만으로 저평가 영역에 머물러 있죠. 기관 투자자들의 자금 흐름을 분석하면 대규모 자금 유출 신호는 거의 없었습니다. 즉, 펀더멘털 훼손이 아니라는 뜻입니다. 실제 원인은 7월 고점까지 이어진 파라볼릭(포물선형) 급등의 후유증으로, 스마트 머니는 주식을 팔지는 않았지만 신규 매수 스위치를 잠시 꺼두었을 뿐입니다. 이 진공 상태에서 레버리지를 쓴 단기 투자자들의 물량이 쏟아지며 가격이 일시적으로 무너진 것이죠. 실제로 소스 분석가는 AMAT의 펀더멘털 점수를 62.5점이라는 높은 수치로 유지하고 있는데, 이는 기업의 본질적 기술력과 시장의 단기 유동성 공백을 철저히 분리해서 평가한 결과입니다.
이런 현상은 사실 미국 주식 투자자라면 여러 번 목격했을 패턴입니다. 실적이 좋은데 주가가 빠지는 것은 대체로 두 가지 원인 중 하나입니다. 첫째는 향후 가이던스가 시장의 지나치게 높은 눈높이를 충족하지 못한 경우, 둘째는 단기 급등에 따른 차익 실현 매물과 레버리지 청산이 겹친 경우입니다. AMAT의 사례는 명백히 후자에 해당하며, 이런 상황에서는 오히려 밸류에이션 매력이 커지는 역설적인 기회가 발생합니다.
투자 실무 팁: 이런 ‘펀더멘털은 멀쩡한데 주가만 빠진’ 상황에서는 일괄 매수보다 3~4회 분할 매수 전략이 유효합니다. 예를 들어 현재가에서 30%, 추가 하락 시 30%, 반등 확인 후 나머지 40%를 매수하는 식의 단계적 접근이 변동성 리스크를 줄여줍니다. 또한 다음 분기 실적 발표에서 매출총이익률(Gross Margin)이 전분기 대비 유지 또는 개선되는지를 반드시 체크하시기 바랍니다.
스포트라이트를 받는 레이서 뒤, 트랙을 만드는 숨은 엔지니어들
⚠️ 잠깐, 블로그나 웹사이트로 수익을 내고 계신가요?
블로그나 웹사이트에서 광고를 올려 수익을 창출했다면, 해당 사이트나 블로그가 있는 플랫폼의 정책에 신경이 쓰이시죠? 정책 위반으로 하루아침에 계정이 정지되는 사례가 늘고 있는 지금, 반드시 이 내용을 확인하셔야 합니다.
지금 확인하기 →PART 2. 반도체 장비주 2인자 램리서치(LRCX) — 식각의 지배자
AMAT가 원자 단위의 층을 쌓아 3D 마천루를 짓는다 해도, 전기가 통하지 않는 꽉 막힌 금속 덩어리는 아무 쓸모가 없습니다. 그 안에 전기가 흐르고 데이터를 주고받을 수십억 개의 미세한 터널을 뚫어야 하죠. 이 불가능해 보이는 작업을 해결하는 기업이 바로 램리서치(LRCX)입니다. 웨이퍼에서 물질을 깎아내 길을 만드는 ‘식각(Etching)’과 그 안에 금속을 채우는 ‘증착(Deposition)’의 절대적 지배자로, 반도체 공정에서 이를 ‘고종횡비 식각(High Aspect Ratio Etch)’이라고 부릅니다. 폭은 머리카락의 수만 분의 1로 좁은데 깊이는 까마득하게 깊은 우물을 파는 것과 같은 난이도이며, 구멍이 조금만 비스듬하게 파이거나 바닥까지 완벽하게 뚫리지 않으면 칩 전체가 폐기됩니다.
메모리와 HBM 수요가 폭발하면서 램리서치는 30억 달러 이상을 R&D에 쏟아부어 생산 능력을 무려 50% 늘리겠다고 발표했습니다. 1분기 매출 가이던스도 월가 예상치인 70억 달러를 훌쩍 넘어 81억 달러로 상향 조정됐죠. 그런데도 현재 주가는 290달러 부근에서 선행 PER 30배 미만, PEG 비율 1.07이라는 저평가 구간에 머물러 있습니다. 심지어 5년 배당 성장률이 100%에 달하고 배당 성향은 고작 18.1%에 불과한, 그야말로 복리 성장주의 전형인데도 시장이 이렇게 싸게 평가하는 이유는 무엇일까요?
이는 투자자들의 ‘트라우마’ 때문입니다. 과거 PC와 스마트폰 시절 겪었던 메모리 반도체 특유의 호황-불황 사이클 공포가 아직 시장 심리에 남아있는 것이죠. 2018년 메모리 반도체 슈퍼사이클이 꺾이면서 관련주들이 반토막 났던 기억, 2022년 스마트폰 수요 둔화로 낸드플래시 가격이 폭락했던 기억이 투자자들의 뇌리에 깊게 박혀 있습니다. 이런 트라우마는 합리적인 것처럼 보이지만, 사실 이번 AI 사이클의 구조적 특성을 간과한 판단일 수 있습니다.
하지만 거대 기관들의 자금 유입 패턴을 보면 개인 투자자 심리와는 완전히 다른 ‘천국으로 가는 계단’ 패턴이 나타납니다. AI와 HBM이 촉발한 이번 사이클이 과거 스마트폰 교체 주기와는 차원이 다르게 길고 강력할 것이라는 확신 아래, 가격이 조정받을 때마다 계단식으로 자금을 밀어넣으며 조용히 물량을 모아가고 있는 것입니다. 단기 사이클 공포로 밸류에이션은 눌려 있지만, 장기 확신을 가진 스마트 머니는 지속적으로 매집 중이라는 뜻입니다. 과거 스마트폰 교체 주기는 통상 2~3년 단위로 짧게 반복되었지만, 데이터센터용 AI 인프라 투자는 하이퍼스케일러들의 다년간 CapEx 계획에 기반하고 있어 훨씬 예측 가능하고 장기적인 수요 곡선을 그린다는 점이 근본적인 차이입니다.
여기서 한 가지 데이터를 더 살펴볼 필요가 있습니다. 마이크로소프트, 구글, 메타, 아마존 등 주요 하이퍼스케일러들의 2026~2027년 합산 CapEx 가이던스는 이미 수천억 달러 규모로 상향 조정되고 있으며, 이 중 상당 부분이 AI 데이터센터 구축과 HBM 탑재 서버 증설에 배정되어 있습니다. 이는 곧 램리서치와 같은 반도체 장비주 기업들의 수주 잔고가 최소 향후 2~3년간은 안정적으로 유지될 가능성이 높다는 것을 시사합니다. 반도체 장비 산업 전체의 지출 규모 전망이 궁금하신 분들은 SEMI(국제반도체장비재료협회) 자료를 참고하시면 좋습니다.
미국 거주자를 위한 팁: LRCX처럼 배당 성장률이 높은 종목은 401(k)나 Roth IRA 계좌에서 배당 재투자(DRIP) 옵션을 활용하면 세금 이연 효과와 복리 효과를 동시에 누릴 수 있습니다. 특히 Roth IRA는 은퇴 후 인출 시 비과세 혜택이 있어 성장주+배당주 조합에 유리합니다. 연간 기여 한도를 매년 확인하고, 고용주 매칭이 있는 401(k)는 매칭 한도까지 우선 채우는 것이 기본 원칙입니다.
원자 단위로 쌓아 올리는 3D 반도체의 세계
AMAT, 반도체의 기초공사를 담당하는 재료공학의 지배자
머리카락 수만 분의 1 굵기의 터널을 뚫는 램리서치의 식각 기술
💼 매달 받는 월급, 언제까지 안전할까요?
매월 받는 월급 통장, 이것만 믿고 있다간 하루아침에 고용 해지를 당했을 때 갈 곳을 잃게 됩니다. 그래서 근래 많은 분들이 자신의 블로그나 사이트로 수익을 창출하고 있습니다. 이런 블로그나 사이트, 아직도 비싼 가격을 주고 국내 디자이너에게 맡기시나요? 해외 프리랜서가 저비용으로 알찬 사이트나 블로그를 만들어 드립니다.
지금 알아보기 →PART 3. 반도체 장비주 마지막 퍼즐 KLA 코퍼레이션(KLAC) — 검사의 지배자
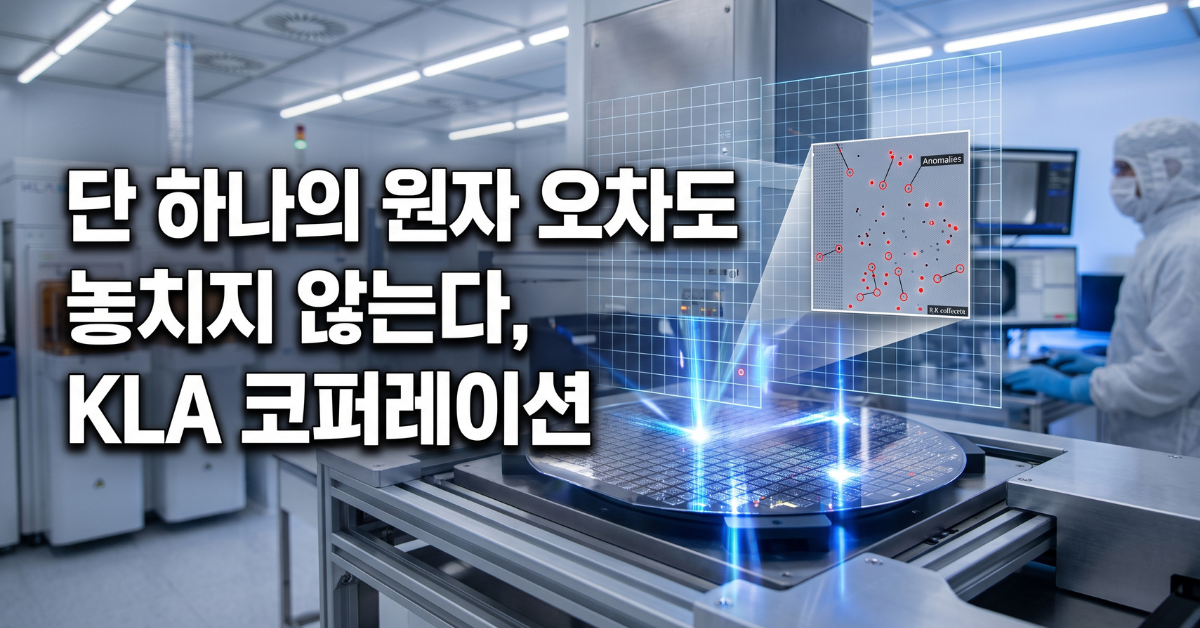
AMAT가 층을 쌓고 램리서치가 터널을 뚫었다면, 이제 남은 문제는 신뢰성입니다. 손바닥만 한 공간에 3,360억 개의 스위치가 들어가 있는 만큼, 제조 과정에서 원자 단위의 불순물 하나, 나노미터 수준의 오차 하나만 발생해도 수십억 달러짜리 GPU 묶음 전체가 쓰레기통으로 향합니다. 이 모든 공정을 100% 신뢰할 수 있게 만드는 마지막 방어선이 바로 KLA 코퍼레이션입니다. 반도체 공정의 모든 단계에서 원자 단위 결함을 찾아내는 계측·검사 분야의 독점적 지배자로, 칩 층이 높아지고 EUV(극자외선) 같은 초미세 공정이 도입될수록 검사해야 할 면적과 난이도는 기하급수적으로 폭증합니다.
그래서 KLA 경영진은 2027년 WFE 산업 전체 지출 규모를 1,900억 달러로 예상하면서도, 자사 총마진율을 60~65% 수준으로 유지할 수 있다고 자신합니다. 제조업 하드웨어 기업이 순수 소프트웨어 기업급 마진율을 낸다는 것은 그만큼 진입장벽이 높다는 증거입니다. 새로운 경쟁사가 KLA의 계측 기술을 따라잡기 위해 투입해야 하는 R&D 비용이, 시장 파이를 빼앗아 얻을 수 있는 이익보다 훨씬 크기 때문에 사실상 진입 자체가 차단된 철옹성인 셈입니다. 2029년 예상 데이터를 보면 KLA의 매출은 250억 달러, 순이익은 100억 달러를 가볍게 넘어설 것으로 전망됩니다.
그럼에도 불구하고 KLA 주가는 168달러 선에서 수개월째 가파른 하락세를 보이고 있으며, 최근 실적 발표 이후에는 오히려 더 떨어졌습니다. 이유는 애널리스트 기대치를 크게 상회하지 못하고 ‘인라인(예상치 부합)’에 그쳤기 때문입니다. 가이던스를 비트하고 올리지 않으면 가차없이 매도가 쏟아지는 예민한 시장 상황이죠. 하지만 팩트셋 데이터에 따르면 S&P 500 기업 중 무려 86%가 실적 예상치를 상회할 정도로 전반적인 시장 펀더멘털은 탄탄합니다. 최신 실적 서프라이즈 데이터는 FactSet Earnings Insight에서 매주 업데이트되니 참고해보시기 바랍니다.
실제로 KLA는 과거 주가가 84달러에서 마진콜로 인한 강제 청산 때문에 급락했다가 순식간에 95달러로 반등한 사례가 있는데, 지금의 하락도 본질적으로 이와 같은 ‘일시적 가격 왜곡’으로 해석됩니다. KLA가 2014년 이후 거대 기관들의 상위 20위 매수리스트에 무려 51번이나 올랐다는 사실은, 스마트 머니가 이 기업의 독점력을 얼마나 굳게 신뢰하는지 보여주는 강력한 증거입니다. 이런 반복적인 매수 편입 패턴은 기관들이 단기 노이즈에 흔들리지 않고 장기 포지션을 꾸준히 늘려간다는 의미로 해석할 수 있습니다.
아래 표는 세 반도체 장비주의 핵심 지표를 한눈에 비교한 것입니다. 개인 투자자가 포트폴리오 비중을 결정할 때 참고할 수 있는 기초 자료로 활용하시기 바랍니다.
| 구분 | AMAT | LRCX | KLAC |
|---|---|---|---|
| 핵심 공정 | 원자층 증착(ALD) | 식각·증착 | 계측·검사 |
| 선행 PER | 25배 미만 | 30배 미만 | 비교적 낮은 밴드 |
| 고점 대비 조정폭 | 약 -37% | 밸류에이션 압축 | 수개월째 하락세 |
| 총마진율 | 고마진 유지 | 고마진 유지 | 60~65% |
단 하나의 원자 오차도 놓치지 않는 KLA의 계측·검사 기술
✅ 미국 주식 분야 최장수 베스트셀러
✅ 생초보도 이해하는 실전 투자 가이드
✅ 계좌 개설부터 종목 분석까지 A to Z
👉 아마존에서 보기
※ 이 링크는 아마존 파트너스 제휴 링크로 구매 시 소정의 수수료를 받습니다.
투자 패러다임의 전환 — 섹터가 아닌 ‘프론티어’를 사는 시대
과거 투자자들은 주식 시장을 기술, 산업, 헬스케어 같은 전통적 카테고리로 나누어 생각했습니다. 하지만 지금 시장을 움직이는 거대 자본은 더 이상 이런 낡은 섹터 분류에 얽매이지 않습니다. 최고의 헬스케어 주식을 찾는 게 아니라, 인공지능·로봇공학·우주탐사 같은 인류의 새로운 프론티어를 개척하는 기업이 누구인지를 찾고 있는 것이죠. 오늘 분석한 AMAT, LRCX, KLA는 단순한 기계 제조사가 아니라, AI라는 거대한 프론티어를 벽돌 한 장, 원자 한 알 단위에서 직접 구축하는 진짜 개척자들입니다. 나스닥과 S&P500 전반의 밸류에이션을 볼 때도, 이제는 섹터 로테이션보다 ‘프론티어 로테이션’의 관점에서 포트폴리오를 재구성하는 투자자들이 늘어나고 있습니다.
이런 흐름은 실제 자금 흐름 데이터에서도 확인됩니다. 과거에는 기술주 ETF와 헬스케어 ETF, 에너지 ETF로 자금이 순환하는 전형적인 섹터 로테이션이 관찰되었지만, 최근에는 산업 분류상 전혀 다른 섹터에 속한 기업들(반도체 장비, 전력 인프라, 데이터센터 냉각 솔루션, 희토류 채굴)이 ‘AI 밸류체인’이라는 하나의 테마로 묶여 동반 상승하는 현상이 뚜렷합니다. 이는 기관 투자자들이 더 이상 GICS(Global Industry Classification Standard) 섹터 분류를 그대로 따르지 않고, 자체적인 ‘테마 바스켓’을 구성해 투자하고 있다는 방증입니다.
이런 흐름은 한국 투자자에게도 시사하는 바가 큽니다. 국내 투자자들은 야간에 미국 증시를 실시간으로 지켜보기 어려운 만큼, 예약 매매(지정가 주문)를 적극 활용해 변동성이 큰 구간에서 감정적 매매를 피하는 전략이 중요합니다. 또한 환율 변동성이 수익률에 큰 영향을 주는 만큼, 원/달러 환율이 상대적으로 낮을 때 분할로 환전해 두거나, 환헤지형 상품과 환노출형 상품을 상황에 맞게 병행하는 전략이 필요합니다. 예를 들어 환율이 1,300원대 초반일 때는 환전 비중을 늘리고, 1,400원을 상회하는 고환율 구간에서는 환전을 자제하며 기존 보유 달러 자산을 활용하는 식의 유연한 접근이 장기적으로 수익률 차이를 만들어냅니다.
섹터의 시대는 끝났다, 새로운 프론티어의 시대
반도체 장비주 투자 시 놓치기 쉬운 리스크 요인
지금까지의 분석이 다소 낙관적으로 들렸을 수 있지만, 균형 잡힌 투자 판단을 위해서는 리스크 요인도 반드시 함께 짚어야 합니다. 첫째, 지정학적 리스크입니다. 반도체 장비 수출 규제는 미중 갈등 국면에서 언제든 강화될 수 있으며, AMAT와 램리서치, KLA 모두 중국向 매출 비중이 상당한 만큼 규제 변화에 따른 실적 변동성에 노출되어 있습니다. 둘째, CapEx 사이클의 변곡점 리스크입니다. 하이퍼스케일러들의 데이터센터 투자가 예상보다 빠르게 둔화될 경우, 장비사들의 수주 잔고 감소로 이어질 수 있습니다. 셋째, 밸류에이션 재평가 리스크입니다. 현재는 저평가 국면으로 해석되고 있지만, 금리 환경이 급변하거나 시장 전반의 리스크 회피 심리가 강해질 경우 성장주 전반의 멀티플 압축이 나타날 수 있습니다.
따라서 반도체 장비주에 투자할 때는 단순히 ‘저평가되었으니 무조건 매수’라는 접근보다는, 분기별 실적 발표에서 수주 잔고(Backlog)와 차기 분기 가이던스 방향성을 꾸준히 모니터링하는 습관이 필요합니다. 특히 관리하고 있는 재고자산 회전율과 매출채권 회수 기간 같은 재무 건전성 지표도 함께 확인한다면, 단기 주가 변동에 흔들리지 않고 장기적인 관점을 유지하는 데 큰 도움이 됩니다.
그날이 온다면 — 실리콘의 물리적 한계와 시한폭탄
그런데 여기서 마지막으로 꼭 짚고 넘어가야 할 문제가 있습니다. 원자를 깎아내고 층을 쌓는 이 WFE 기업들의 기술이 극한으로 발전하다가, 어느 순간 트랜지스터 하나가 원자 단 한 개 크기로 작아져 더 이상 물리적으로 쪼갤 공간조차 사라지는 임계점, 즉 양자 터널링 현상으로 실리콘의 한계에 부딪히는 날이 오면 무슨 일이 일어날까요? 탄소나노튜브일까요, 아니면 빛을 이용한 광학 컴퓨팅일까요? 눈부셔 보이는 AI의 발전 뒤에 숨겨진 이 물리적 한계라는 시한폭탄은, 어쩌면 우리가 조만간 전혀 새로운 물질의 프론티어를 강제로 개척해야 하는 새로운 출발선에 서 있다는 신호일지도 모릅니다.
장기 투자자라면 이런 근본적 변화의 신호를 미리 포착하는 것이 중요합니다. 현재 AMAT, LRCX, KLA 모두 차세대 공정(EUV 하이NA, 3D 패키징, 신소재 전환) 연구에 막대한 R&D를 투입하고 있으며, 이는 곧 실리콘 이후 시대에도 이들이 여전히 핵심 인프라 기업으로 남을 가능성을 시사합니다. 흥미로운 점은 이 세 기업 모두 특정 소재나 공정 방식에 배타적으로 종속되어 있지 않다는 것입니다. 실리콘이 한계에 부딪혀 탄소나노튜브나 광학 컴퓨팅으로 패러다임이 전환되더라도, 새로운 소재를 원자 단위로 다루고 검사해야 하는 근본적인 필요성은 사라지지 않습니다. 오히려 새로운 소재로의 전환 초기에는 공정 난이도가 더욱 높아지기 때문에, 이 분야에서 이미 압도적인 기술력과 특허를 보유한 반도체 장비주의 역할은 오히려 더 커질 가능성이 있습니다.
밸류에이션이 조정받을 때마다 ‘이 기업이 다음 10년의 물리적 한계를 돌파하는 데 필수적인가’라는 질문을 스스로 던져보는 것이 현명한 투자자의 자세입니다. 단기적인 주가 변동에 일희일비하기보다, 이러한 근본적인 질문에 대한 답이 ‘그렇다’로 유지되는 한 장기 보유 관점을 견지하는 것이 결국 복리 수익을 만들어내는 핵심 원칙입니다.
실리콘의 한계, 그다음은 무엇인가
🔒 미국 주식 계좌 정보, 안전하게 지키고 계신가요?
해외 증권사 앱 접속, 공용 와이파이에서의 로그인, 개인정보 유출 사고가 매년 증가하고 있습니다. 내 계좌 정보와 자산 데이터가 노출되는 순간, 되돌릴 수 없는 피해로 이어질 수 있습니다. 지금 바로 개인정보 보호 상태를 점검해보세요.
보안 상태 확인하기 →오늘 밤 바로 실천하는 3단계 체크리스트
✅ 실행 가이드
1단계 — 밸류에이션 재확인: AMAT(선행 PER 25배 미만), LRCX(PEG 1.07), KLA(총마진 60~65%)의 현재 주가와 애널리스트 목표주가를 증권사 앱에서 직접 비교해보세요. 최근 3개월간 목표주가 변동 추이도 함께 확인하면 애널리스트들의 시각 변화를 파악할 수 있습니다.
2단계 — 분할 매수 계획 수립: 일괄 매수 대신 3~4회에 걸친 분할 매수 스케줄을 미리 정해두고, 지정가 예약 주문을 걸어두세요. 한국 시간 기준 야간 변동성에 흔들리지 않는 자동화 전략입니다. 각 매수 구간마다 투입 금액을 사전에 정해두면 감정적 판단을 배제할 수 있습니다.
3단계 — 계좌·세금 구조 점검: 미국 거주자는 401(k)·Roth IRA 배당 재투자 옵션을, 한국 거주자는 연 250만 원 양도소득세 기본공제 활용 및 환전 타이밍을 함께 점검하세요. 연말에는 손실이 난 종목과 이익이 난 종목을 함께 매도해 양도소득을 상계하는 ‘세금 손실 수확(Tax-Loss Harvesting)’ 전략도 고려해볼 만합니다.
마치며 — 스포트라이트 밖의 진짜 승자를 보는 눈
엔비디아의 화려한 실적 뒤에는 원자 단위의 층을 쌓는 AMAT, 그 벽에 미세한 길을 뚫는 LRCX, 단 하나의 오차도 놓치지 않는 KLA라는 세 개의 기둥이 있습니다. 이들은 인공지능이라는 소프트웨어의 진화를 물리적 현실로 구현해주는 인프라 그 자체이며, 섹터가 아닌 프론티어를 개척하는 진짜 개척자들입니다. 변동성이 큰 시장에서 밤잠을 설치기보다, 펀더멘털과 수급을 분리해서 보는 냉철한 시각이야말로 오늘 미증시 시황을 이해하는 가장 확실한 무기입니다. 결국 장기적으로 시장을 이기는 투자자는 화려한 뉴스 헤드라인이 아니라, 숫자와 구조를 꾸준히 들여다보는 반도체 장비주 투자자라는 사실을 다시 한번 기억하시기 바랍니다.
자주 묻는 질문 (FAQ)
Q1. AMAT, LRCX, KLA 중 지금 가장 저평가된 종목은 무엇인가요?
현재 수치상으로는 LRCX의 PEG 비율(1.07)과 AMAT의 선행 PER(25배 미만)이 상대적으로 낮은 편입니다. 다만 저평가는 절대적 매수 신호가 아니라 참고 지표일 뿐이므로, 반드시 최신 실적 발표와 가이던스를 함께 확인해야 합니다.
Q2. 주가가 하락하는데 왜 ‘펀더멘털은 문제없다’고 하나요?
기관 자금 유출 데이터, 애널리스트 목표주가 상향, EPS 성장 전망 등을 종합적으로 볼 때, 최근 하락은 실적 훼손이 아니라 급등 후 나타나는 차익 실현과 일시적 수급 공백에서 비롯된 경우가 많습니다. 다만 이는 과거 사례에 기반한 해석이며, 향후 실적 발표 결과를 반드시 재확인해야 합니다.
Q3. 한국에서 미국 주식 투자할 때 세금은 어떻게 처리되나요?
해외주식 양도차익에 대해 연 250만 원까지 기본공제가 적용되며, 초과분에 대해서는 22%(지방세 포함)의 양도소득세가 부과됩니다. 매년 5월 종합소득세 신고 기간에 별도로 신고해야 하므로, 정확한 세액 계산은 반드시 세무 전문가와 상담하시기 바랍니다.
Q4. 반도체 장비주는 엔비디아 실적 발표 이후 언제 반응하나요?
일반적으로 엔비디아를 비롯한 하이퍼스케일러들의 CapEx 가이던스가 발표된 직후 1~2주 내에 장비주들의 목표주가 조정이 이어지는 경향이 있습니다. 다만 장비사들의 실제 수주 잔고 반영은 다음 분기 실적 발표에서 확인되므로, 단기 트레이딩보다는 분기 단위의 흐름을 함께 살펴보는 접근이 유효합니다.
Q5. 미국 거주자와 한국 거주자의 투자 전략은 어떻게 다르게 접근해야 하나요?
미국 거주자는 401(k)와 Roth IRA 같은 세금 우대 계좌를 최대한 활용해 배당 재투자와 장기 복리 효과를 극대화하는 전략이 유리합니다. 반면 한국 거주자는 환율 변동성 관리와 양도소득세 기본공제 활용, 그리고 야간 시간대 예약 매매를 통한 효율적인 매매 타이밍 확보가 핵심 전략이 됩니다.
✅ 미국 주식 분야 최장수 베스트셀러
✅ 생초보도 이해하는 실전 투자 가이드
✅ 계좌 개설부터 종목 분석까지 A to Z
👉 아마존에서 보기
※ 이 링크는 아마존 파트너스 제휴 링크로 구매 시 소정의 수수료를 받습니다.
키워드: 반도체 장비주, 미국 주식, 미증시 시황, 나스닥, S&P500, 주식 투자 전략, 빅테크 실적, 어플라이드머테리얼즈, 램리서치, KLA코퍼레이션, WFE산업, 엔비디아, 생생 미국 주식 라디오
📈 매주 미국 주식·FIRE 핵심 정보를 한국어로 받아보세요
무료 구독 · 언제든지 취소 가능