MEDICARE · IRMAA · 은퇴자금 가이드
메디케어 IRMAA 완벽 정리 — 단돈 1달러가 보험료를 두 배로 만드는 이유
The Smart Life Guide · Seoulcast 편집팀
📌 이 글, 3줄 요약
① 메디케어 IRMAA는 세금 보고서의 AGI(조정총소득)가 아니라, 비과세 소득까지 다시 합산하는 MAGI(수정 조정총소득) 기준으로 산정됩니다.
② 메디케어 IRMAA는 기준선을 단 1달러만 넘어도 초과분이 아니라 전액에 대해 보험료가 껑충 뛰는 ‘절벽 구조’로 설계되어 있습니다.
③ 로스 계좌 인출, 상속·증여, QCD(적격자선기부) 등 합법적인 안전지대를 미리 파악해두면 메디케어 IRMAA 절벽을 피해갈 여지가 있습니다.
들어가며 — 은퇴 계산기가 갑자기 고장 나는 순간
메디케어 IRMAA는 은퇴를 앞둔 많은 분들이 미처 예상하지 못한 채 마주치는 재정적 함정입니다. 은퇴를 준비하시는 많은 분들이 엑셀 파일 하나쯤은 갖고 계실 겁니다. 매달 들어올 사회보장연금(Social Security), 은퇴 계좌에서 꺼내 쓸 생활비, 예상 지출까지 꼼꼼히 정리해 둔 그 파일 말입니다. 문제는 이 깔끔한 계산이 ‘메디케어(Medicare)’라는 또 다른 시스템과 만나는 순간 완전히 어긋나 버릴 수 있다는 점입니다.
왜 그럴까요? 이유는 간단합니다. 우리가 익숙하게 알고 있는 소득의 개념과, 정부가 메디케어 보험료를 계산할 때 쓰는 소득의 개념이 서로 다르기 때문입니다. 그리고 이 차이를 모른 채 은퇴 자금을 인출하거나 투자 소득을 실현했다가, 몇 년 뒤 예상치 못한 메디케어 IRMAA 고지서를 받고 당황하시는 분들이 실제로 적지 않습니다.
오늘 이 글에서는 바로 그 ‘보이지 않는 계산법’의 정체를 하나씩 풀어보려 합니다. 어렵게 느껴질 수 있는 용어들은 최대한 쉬운 말로 풀어드릴 테니, 천천히 따라와 주시기 바랍니다. 참고로 이 글은 특정 정책 자료를 바탕으로 재구성한 일반 정보 안내이며, 구체적인 수치와 기준은 매년 바뀔 수 있으므로 반드시 사회보장국(SSA) 공식 발표를 통해 다시 확인하시는 것이 좋습니다.
메디케어 IRMAA란 무엇인가 — AGI와 MAGI, 이름은 비슷해도 완전히 다른 이야기
먼저 용어부터 정리하겠습니다. 메디케어 IRMAA는 ‘Income-Related Monthly Adjustment Amount’의 줄임말로, 굳이 우리말로 옮기면 ‘소득에 따라 추가로 붙는 월 보험료 조정액’ 정도가 됩니다. 쉽게 말해, 소득이 일정 기준을 넘는 은퇴자는 메디케어 파트 B(의사 진료·외래 보험)와 파트 D(처방약 보험)에 대해 기본 보험료 외에 추가 금액을 더 내야 한다는 제도입니다.
여기서 많은 분들이 헷갈리시는 부분이 있습니다. 매년 봄에 세금 보고를 할 때 사용하는 소득 기준은 보통 ‘AGI(Adjusted Gross Income, 조정총소득)’입니다. 우리에게 익숙한 개념이죠. 그런데 메디케어 IRMAA를 판단할 때는 AGI가 아니라 ‘MAGI(Modified Adjusted Gross Income, 수정 조정총소득)’라는 전혀 다른 기준을 사용합니다.
‘Modified(수정된)’라는 단어가 붙었다는 것은, 원래 세금 계산에서는 빠졌던 항목들을 다시 끌어와 합산한다는 뜻입니다. 즉, 연방 소득세를 낼 때는 비과세로 처리되어 신경 쓸 필요가 없었던 소득 항목들이, 메디케어 IRMAA를 계산할 때는 다시 등장해 총소득에 더해지는 구조입니다. 이 ‘수정’이라는 한 단어 안에 이번 글에서 다룰 대부분의 함정이 숨어 있다고 해도 과언이 아닙니다.
누진세가 아니라 절벽 — 1달러 차이가 만드는 재앙
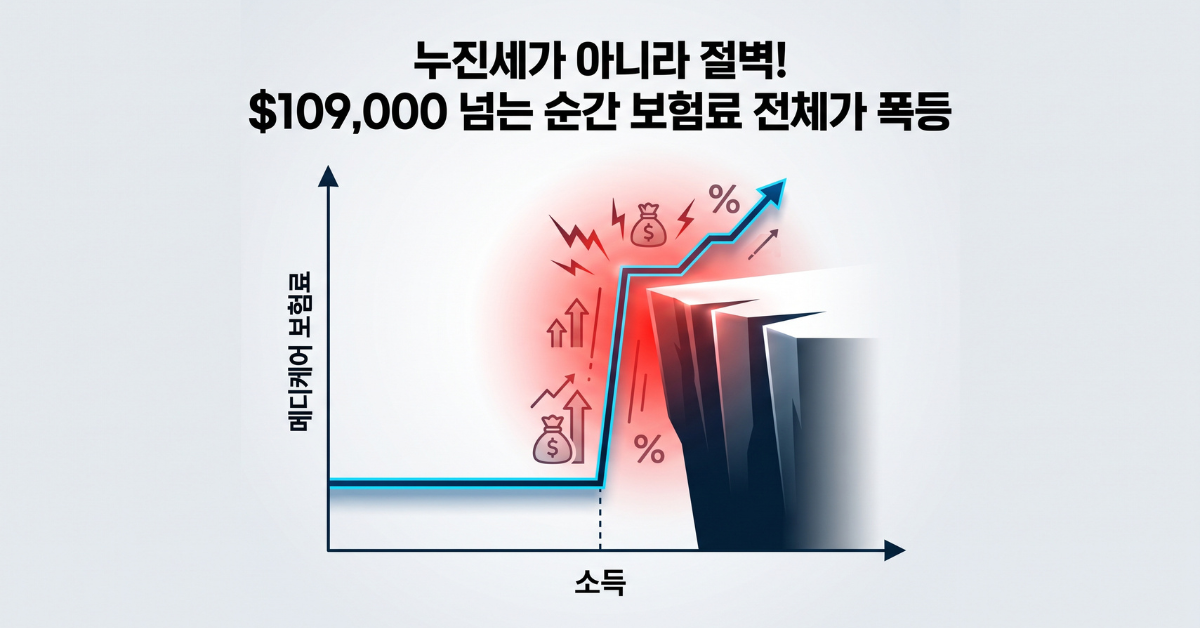
메디케어 IRMAA를 이해하는 데 있어 가장 중요한 포인트는 바로 이것입니다. 일반적인 소득세는 ‘누진세’ 구조입니다. 소득 구간을 넘어가더라도 그 넘어간 초과분에 대해서만 더 높은 세율이 적용됩니다. 소득 전체가 아니라 초과된 부분만 영향을 받는다는 뜻이죠.
하지만 메디케어 IRMAA는 전혀 다르게 설계되어 있습니다. 일반적으로 이 구조는 ‘절벽 효과(Cliff Effect)’라고 불리는데, 특정 소득 기준선을 단 1달러라도 넘는 순간 그 해 남은 기간 동안 적용되는 보험료 구간 전체가 한 단계 위로 이동해버립니다. 초과한 1달러가 아니라, 소득 전체에 대해 더 높은 구간의 보험료가 적용되는 겁니다.
예를 들어 설명해보겠습니다. 만약 싱글 보고자 기준 특정 구간의 상한선이 약 10만 9천 달러라고 가정해봅시다(2027년 예상치이며, 실제 수치는 매년 조정되므로 SSA 공식 발표 확인이 필요합니다). 소득이 정확히 10만 9천 달러라면 기본 보험료만 내면 됩니다. 그런데 소득이 단 1달러만 더 많은 10만 9천 1달러가 되는 순간, 초과한 1달러가 아니라 소득 전체 구간이 재분류되면서 그 해 전체 보험료가 한 단계 껑충 뛰어오릅니다.
⚠️ 핵심 포인트
메디케어 IRMAA는 ‘초과분에 대한 페널티’가 아니라 ‘전체 소득 구간 재분류’입니다. 1달러의 차이가 1년치 보험료 전체를 좌우할 수 있다는 점을 꼭 기억해두셔야 합니다.
가상 사례로 보는 메디케어 IRMAA 시뮬레이션
이해를 돕기 위해 가상의 두 사례를 비교해보겠습니다. 아래 사례는 이해를 돕기 위한 단순화된 예시이며, 실제 수치와 구간은 매년 달라지므로 SSA 공식 발표 확인이 반드시 필요합니다.
사례 A — 김 선생님(가상 인물, 싱글 보고자)
김 선생님은 은퇴 후 401(k)에서 매년 일정 금액을 인출하며 생활하고 있었습니다. 세금 보고서상 AGI는 10만 8천 5백 달러로, 스스로 계산하기에 메디케어 IRMAA 기준선인 10만 9천 달러보다 낮다고 안심하고 있었습니다. 그런데 오랫동안 보유해온 지방채에서 발생한 이자 소득 700달러가 MAGI 계산 단계에서 합산되면서, 실제 기준소득은 10만 9천 2백 달러로 계산되었습니다. 결국 김 선생님은 기준선을 넘겨 그 해 내내 한 단계 높은 메디케어 IRMAA 구간을 적용받게 되었습니다.
사례 B — 박 여사님(가상 인물, 싱글 보고자)
박 여사님은 비슷한 시기에 401(k) 대신 로스 IRA에서 필요한 생활비를 인출했습니다. 로스 계좌 인출금은 일반적으로 MAGI 계산에 포함되지 않기 때문에, 지방채 이자 소득이 다소 있었음에도 불구하고 전체 기준소득이 메디케어 IRMAA 기준선 아래에 머물렀습니다. 결과적으로 박 여사님은 기본 보험료만 납부하는 구간에 계속 머무를 수 있었습니다.
두 사례의 차이는 결국 ‘어느 계좌에서 얼마를 인출하느냐’라는 선택에서 갈렸습니다. 이처럼 메디케어 IRMAA는 소득의 크기뿐 아니라 소득의 ‘종류’와 ‘출처’에 따라서도 결과가 크게 달라질 수 있다는 점을 보여줍니다.
2년의 시차 — 오늘의 선택이 2년 뒤의 나를 공격한다
메디케어 IRMAA를 더 까다롭게 만드는 요소가 하나 더 있습니다. 바로 ‘2년 룩백(Two-Year Look-back)’이라는 구조입니다. 쉽게 말해, 메디케어 보험료는 올해 소득이 아니라 2년 전 소득을 기준으로 결정된다는 뜻입니다.
왜 이런 시차가 생길까요? 이유는 행정 처리 절차 때문입니다. 예를 들어 2026년의 전체 소득은 이듬해인 2027년 4월이 되어야 국세청(IRS)의 세금 보고가 마무리됩니다. 이후 IRS가 처리한 소득 데이터가 사회보장국(SSA)으로 넘어가고, SSA가 이를 바탕으로 다음 해 보험료를 산정해 통지서를 발송하기까지 다시 시간이 걸립니다. 결과적으로 2026년의 재정적 행동이 실제 메디케어 IRMAA 보험료에 반영되는 시점은 2028년이 되는 셈입니다.
이 구조가 위험한 이유는, 예를 들어 2026년에 집을 팔거나 은퇴 계좌에서 목돈을 인출하는 등의 결정을 내렸을 때 그 여파가 당장 나타나지 않고 2년 뒤에야 고지서로 날아온다는 점입니다. 많은 은퇴자들이 “그때 그 결정 때문이었나?”라고 뒤늦게 깨닫는 이유가 바로 여기에 있습니다. 큰 자산 처분이나 인출을 계획하고 계시다면, 지금 당장의 세금뿐 아니라 2년 뒤 메디케어 보험료에 미칠 영향까지 함께 고려하시는 것이 바람직합니다.
📋 광고 안내
미국 건강보험 가입자들이 보험사로부터 받은 지원금을 놓치지 않고 약국 제품이나 일상 건강용품을 구매하는 데 쉽게 쓸 수 있도록 연결해 주는 플랫폼입니다. 메디케어 어드밴티지(Medicare Advantage) 가입자라면 매달 제공되는 ‘일반의약품(OTC) 구매 혜택(크레딧)’을 놓치고 계시지 않은지 한 번 확인해보세요.
OTC 혜택 확인하러 가기숨은 배신자 ① — 소셜시큐리티 연금의 절반은 소득으로 잡힌다
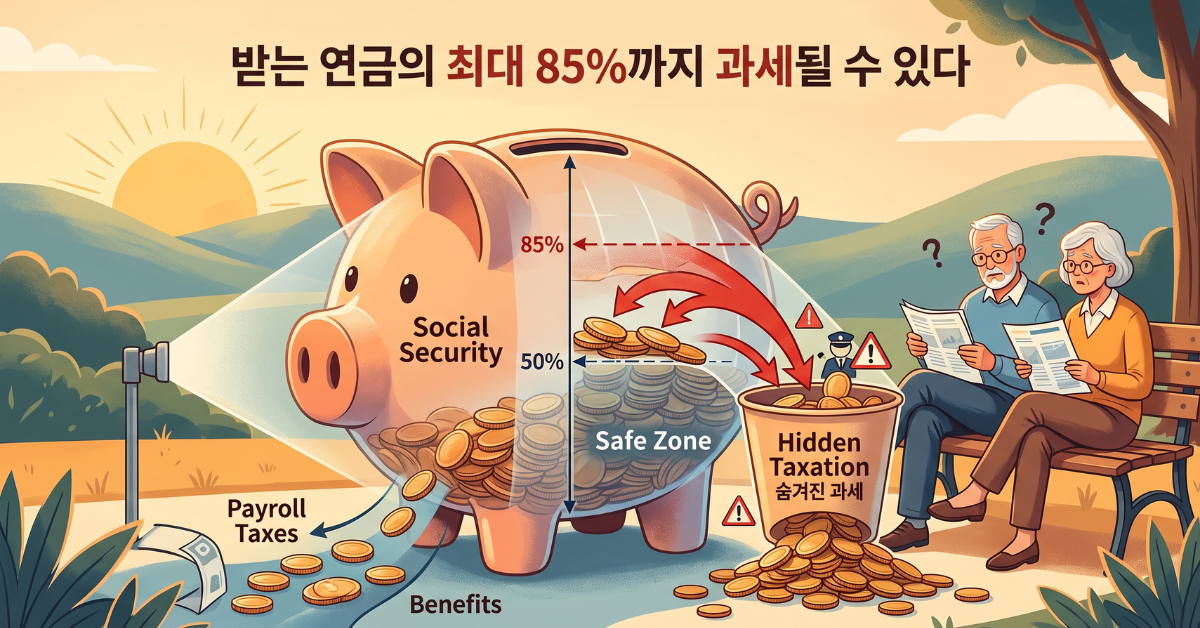
많은 분들이 “은퇴 후 연금 소득에는 세금이 없다”고 알고 계시지만, 이는 정확한 표현이 아닙니다. 일반적으로 소셜시큐리티 연금 수령자의 절반 정도는 다른 소득이 낮아서 연금에 대한 세금을 전혀 내지 않습니다. 그러나 나머지 절반은 다른 소득 규모에 따라 연금의 최대 50%에서 85%까지 과세 대상이 될 수 있습니다.
구체적인 기준을 살펴보겠습니다. 아래 표는 일반적으로 알려진 기준이며, 실제 적용 여부와 정확한 금액은 반드시 SSA 및 IRS 공식 자료로 재확인이 필요합니다.
| 보고 유형 | 과세 없음 | 최대 50% 과세 | 최대 85% 과세 |
|---|---|---|---|
| 싱글 보고자 | 약 $25,000 미만 | 약 $25,000 ~ $34,000 | 약 $34,000 초과 |
| 부부 합산 보고 | 약 $32,000 미만 | 약 $32,000 ~ $44,000 | 약 $44,000 초과 |
※ 위 수치는 일반적으로 알려진 기준선이며 변경될 수 있으니 SSA·IRS 공식 사이트 확인이 필요합니다.
여기서 중요한 원칙 하나는, 소득이 아무리 높아도 소셜시큐리티 연금 전액이 소득세 계산에 포함되지는 않는다는 점입니다. 최대치는 85%까지입니다. 하지만 문제는 지금부터입니다.
2025년 세법 개정, 오해하기 쉬운 지점
2025년 중반, 세법 개정과 관련한 뉴스가 크게 보도되면서 “이제 연금에 세금이 완전히 사라졌다”고 이해하신 분들이 많았습니다. 하지만 일반적으로 알려진 바에 따르면, 해당 조치는 65세 이상이면서 AGI가 약 7만 5천 달러 이하인 싱글 보고자에게 한시적으로 3년간 추가 세금 공제를 제공하는 내용이었고, 2028년경 종료될 예정인 것으로 전해집니다. 즉 소셜시큐리티 연금에 대한 근본적인 과세 계산 방식 자체는 1980년대부터 이어져 온 틀 그대로 유지되고 있다고 이해하시는 것이 안전합니다. (이 부분 역시 최신 법령 확인이 필요합니다.)
여기서 MAGI의 ‘수정’ 마법이 다시 등장합니다. 예를 들어 연금 소득의 50%만 과세 대상이었다고 가정해봅시다. 일반 소득세 계산에서는 나머지 50%는 신경 쓸 필요가 없습니다. 하지만 메디케어 IRMAA를 계산하는 MAGI 단계로 넘어가면 상황이 달라집니다. 세금을 낸 50%든 안 낸 50%든 상관없이, 연금 총액 100%가 통째로 소득에 합산되는 방식으로 처리되는 경우가 있습니다. 세금 보고서만 보고 “나는 안전하다”고 판단했다가, 실제 메디케어 IRMAA 기준 소득은 그보다 훨씬 높게 계산될 수 있다는 뜻입니다.
숨은 배신자 ② — ‘비과세’라던 지방채 이자의 반전
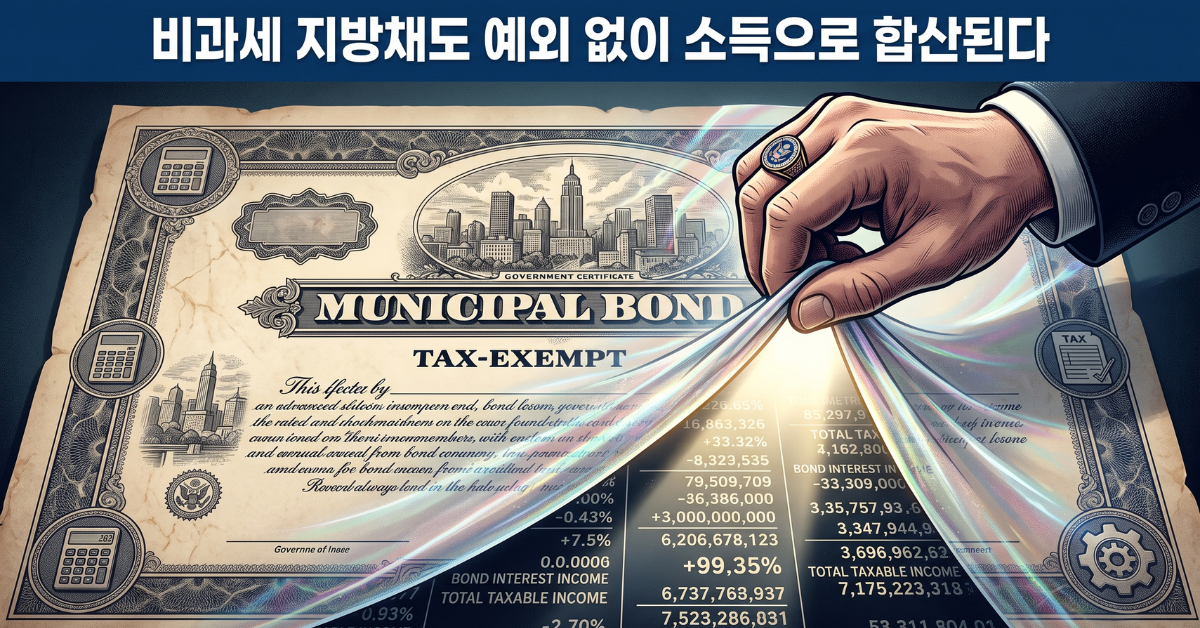
은퇴자들이 안전자산으로 선호하는 대표적인 투자처 중 하나가 ‘지방채(Municipal Bond)’입니다. 도로, 학교, 공공시설 건설을 위해 주정부나 지방정부가 발행하는 채권으로, 주식시장처럼 변동성이 크지 않고 이자 수익이 연방소득세 면제라는 강력한 장점을 갖고 있어 포트폴리오를 보수적으로 지키고 싶은 분들에게 인기가 높습니다.
그런데 여기서 아이러니한 지점이 발생합니다. 분명 연방소득세는 면제되는데, 이 이자 소득이 메디케어 IRMAA를 계산할 때는 다시 합산된다는 사실입니다. 얼핏 모순처럼 들리지만, 세법의 용어 체계를 들여다보면 이해가 됩니다. ‘연방소득세 면제’와 ‘메디케어 기준소득 제외’는 서로 다른 개념입니다. 지방채 이자는 연방소득세 계산에서는 제외되지만, 세금 보고서 어딘가에는 반드시 신고해야 하는 항목으로 남아 있습니다. 그리고 이 신고된 금액이 MAGI를 계산하는 단계에서 다시 소득으로 편입되는 구조입니다.
이 때문에 401(k)나 IRA 인출액만 꼼꼼히 계산해서 메디케어 IRMAA 한도 아래로 딱 맞춰놓았다고 생각했는데, 미처 신경 쓰지 못한 지방채 이자 소득이 더해지면서 결국 한도를 넘겨버리는 사례가 생길 수 있습니다. 보험 에이전트는 메디케어 상품 자체에는 전문적이지만, 고객이 보유한 지방채의 구조나 2년 전 부동산 매각 대금이 MAGI에 어떻게 반영되는지까지 종합적으로 분석해주는 역할은 아닌 경우가 많습니다. 결국 세무 전문가, 재무설계사, 보험 에이전트 각각의 전문 영역이 나뉘어 있다 보니, 이 연결고리를 스스로 챙기지 않으면 놓치기 쉬운 부분입니다.
부부 합산 신고자의 메디케어 IRMAA 계산법
부부가 함께 세금을 신고하는 경우, 메디케어 IRMAA 계산 방식에도 몇 가지 짚어둘 부분이 있습니다. 먼저, 부부 합산 신고자의 소득 기준선은 싱글 보고자보다 넓게 설정되는 것이 일반적입니다. 예를 들어 싱글 기준선이 약 10만 9천 달러라면, 부부 합산 기준선은 대략 그 두 배 수준인 약 21만 8천 달러 부근으로 알려져 있습니다(연도별로 조정되므로 SSA 공식 확인 필요).
다만 주의할 점은, 부부 중 한 사람만 메디케어에 가입되어 있어도 메디케어 IRMAA는 부부의 합산 소득(MAGI)을 기준으로 계산된다는 것입니다. 즉, 배우자의 연금이나 투자 소득이 아무리 낮더라도, 다른 한쪽 배우자의 소득이 높다면 부부 전체의 MAGI가 올라가면서 메디케어 가입자인 배우자의 보험료 구간이 함께 상승할 수 있습니다.
또한 부부가 각각 다른 해에 은퇴하거나, 한쪽만 먼저 사회보장연금을 수령하기 시작하는 경우에도 MAGI 변동 폭이 커질 수 있으므로, 두 사람의 소득 계획을 함께 놓고 메디케어 IRMAA 기준선을 점검해보시는 것이 안전합니다. 특히 이혼이나 배우자 사망 등으로 신고 유형이 싱글로 바뀌는 해에는 기준선 자체가 낮아지기 때문에, 이전에는 문제가 없던 소득 수준이 갑자기 메디케어 IRMAA 절벽에 걸릴 수도 있다는 점을 유의하시기 바랍니다.
진짜 안전지대 — 로스 계좌, 생명보험, 그리고 상속·증여
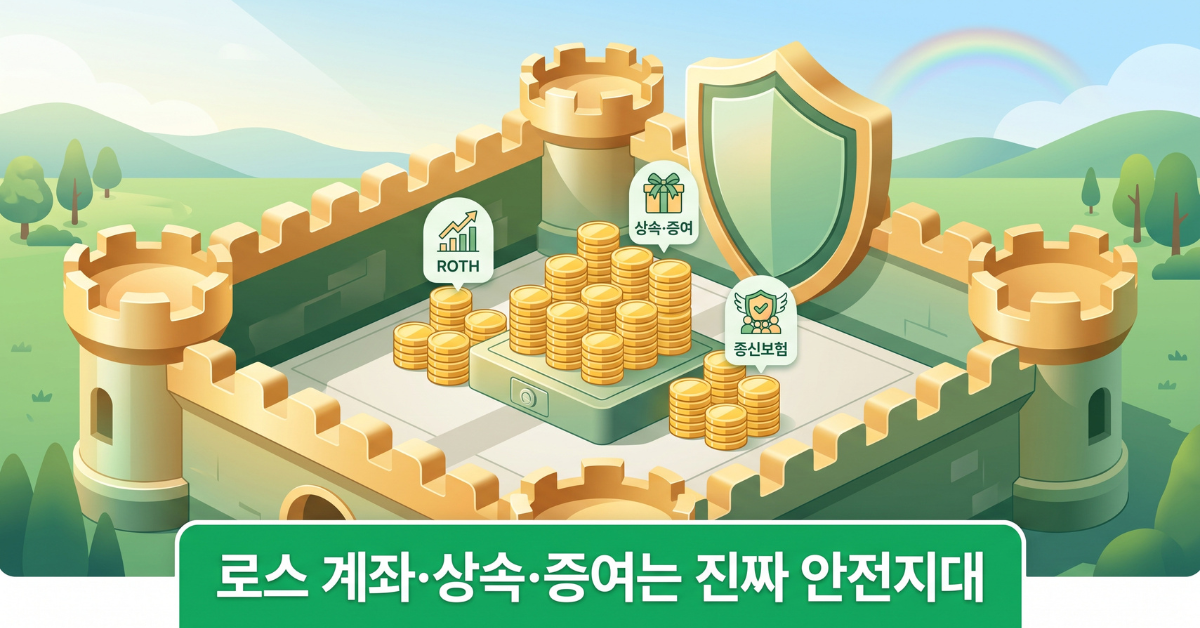
지금까지 살펴본 함정들 때문에 마음이 무거우셨다면, 이제 안심하셔도 좋은 소식을 전해드리겠습니다. 어떤 숨겨진 계산법도 통하지 않는, 비교적 확실한 메디케어 IRMAA 안전지대들이 존재합니다.
로스 IRA·로스 401(k) 인출금
로스 계좌는 젊었을 때 이미 세금을 낸 돈으로 적립하는 계좌입니다. 그렇기 때문에 나중에 인출할 때는 원금이든 이자 수익이든 일반적으로 비과세이며, 메디케어 IRMAA 소득에도 포함되지 않는 것으로 알려져 있습니다. 생명보험의 사망보험금 역시 일반적으로 이와 유사하게 보호받는 항목으로 분류됩니다.
상속과 증여 — 언론 보도만큼 무서운 것이 아니다
상속·증여 관련 뉴스는 종종 “세금 폭탄”이라는 자극적인 표현으로 보도되곤 하지만, 실제 구조를 이해하면 생각보다 걱정할 부분이 적습니다. 일반적으로 미국의 평생 증여 면제 한도는 약 1,200만 달러 수준으로 알려져 있고, 연간 약 1만 9천 달러(2026년 기준, 변경 가능)를 초과해서 증여할 경우 국세청에 신고 양식을 제출해야 하는 의무가 발생합니다.
그런데 여기서 핵심은, 이 신고와 세금 부담의 의무는 ‘주는 사람’ 쪽에 있다는 점입니다. 부모님이나 친척으로부터 상속이나 증여를 받는 입장이라면, 그 금액이 크더라도 일반적으로 본인의 소득세에는 영향을 주지 않으며, 당연히 메디케어 IRMAA를 계산하는 MAGI에도 포함되지 않는 것으로 알려져 있습니다. 국세청은 이를 ‘소득’이 아니라 ‘자산의 이동’으로 간주하기 때문입니다. (다만 상속·증여 관련 세부 규정은 상황에 따라 달라질 수 있으므로 세무 전문가 상담 및 IRS 공식 확인이 필요합니다.)
📋 광고 안내
온라인 스캠·피싱 피해자의 70% 이상이 시니어층에서 발생하고 있다는 통계가 있습니다. 매달 들어오는 소중한 연금이 모이는 통장이 이런 범죄의 표적이 되지 않도록, 공공 와이파이나 외부에서 휴대폰·노트북을 사용할 때 보안에 특히 신경 쓰시는 것이 좋습니다.
내 정보 보호 방법 알아보기안전지대인 줄 알았는데 지뢰로 — HSA 사용의 함정
HSA(Health Savings Account, 건강저축계좌)는 세금 혜택이 세 가지나 겹쳐 있어 매우 매력적인 절세 도구로 꼽힙니다. 적립할 때 소득공제, 계좌 안에서 성장할 때 비과세, 그리고 적격 의료비로 사용할 때도 비과세라는 구조입니다. 메디케어 보충 플랜 공제액 납부나 처방약 구매 등 적격 의료비로 사용하면 메디케어 IRMAA 소득에서도 완전히 제외되는 것으로 알려져 있습니다.
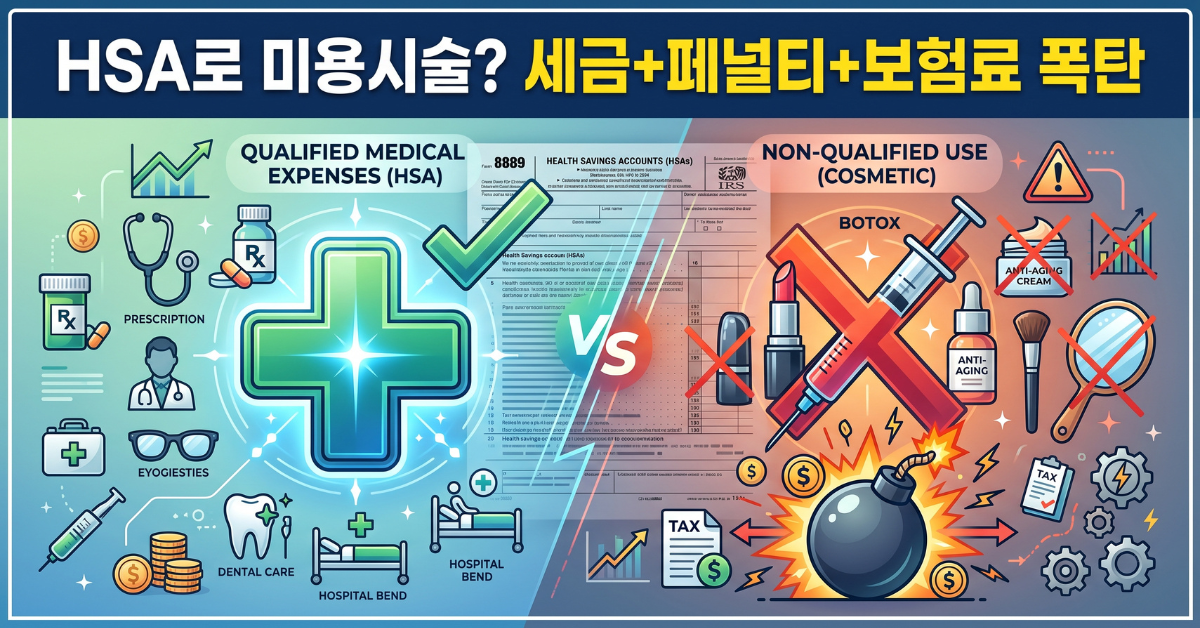
문제는 ‘적격’이라는 단어 뒤에 숨어 있는 ‘부적격’ 사용처입니다. 모발 이식, 치아 미용 시술(베니어 등), 보톡스, 안면 거상술처럼 미용 목적의 시술은 일반적으로 국세청이 적격 의료비로 인정하지 않는 항목으로 분류됩니다.
여기서 “병원비를 냈다고 하면 되지 않느냐”고 생각하실 수 있지만, HSA 계좌에서 돈이 인출되는 순간 금융기관은 국세청에 관련 보고 양식(1099-SA)을 제출하게 됩니다. 세금 보고 시 해당 인출이 실제 의료 목적이었다는 증빙이 필요한데, 미용 목적이라 증빙이 불가능하다면 그 인출액은 건강저축금이 아니라 일반 과세 소득으로 성격이 바뀌게 됩니다. 이 경우 세금 부담은 물론 20%의 추가 페널티가 붙을 수 있고, 이 금액 전체가 MAGI에 더해지면서 메디케어 IRMAA 절벽으로 이어질 가능성도 있습니다. 결과적으로 미용 시술 한 번이 예상보다 훨씬 값비싼 대가로 돌아올 수 있는 셈입니다. 세법은 생명 유지를 위한 필수 의료와 선택적 미용을 명확히 구분하고 있으며, HSA 제도의 본래 취지 역시 의료비 부담 완화이지 미용 지원이 아니라는 점을 기억해두시는 것이 좋습니다.
강제 인출(RMD)과 탈출구 — QCD 전략
은퇴 계좌에 여유 자금이 쌓여 있고 당장 생활비로 쓸 필요가 없는 경우에도, 일정 나이가 되면 법적으로 매년 일정 비율의 금액을 의무적으로 인출해야 하는 시기가 옵니다. 이를 ‘RMD(Required Minimum Distribution, 최소 필수 인출액)’라고 부릅니다. 현재 일반적으로 알려진 기준으로는 73세부터 시작되며, 시큐어법(SECURE Act) 개정에 따라 2033년까지 단계적으로 75세로 상향될 예정인 것으로 전해집니다. (연령 기준은 변경될 수 있으니 SSA·IRS 공식 확인이 필요합니다.)
RMD로 인출된 금액은 원칙적으로 과세 소득이 되고, 이는 곧 MAGI를 끌어올려 메디케어 IRMAA 절벽으로 향하는 주요 원인이 될 수 있습니다. 원치 않게 소득이 늘어나면서 보험료 구간이 뛰어오르는 상황을 맞을 수 있는 것입니다.
QCD(적격자선기부금) — 절차가 핵심인 전략
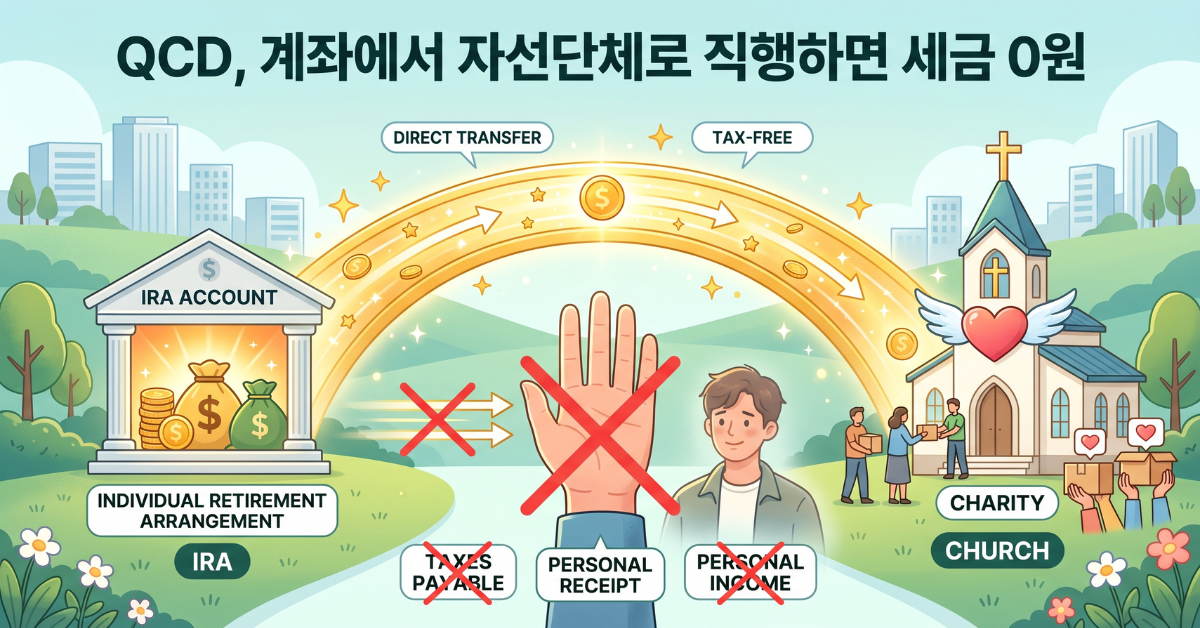
이런 상황에서 활용할 수 있는 제도가 QCD(Qualified Charitable Distribution, 적격자선기부금)입니다. 다만 이 제도는 일반적인 기부와 메커니즘이 완전히 다릅니다. 교회 헌금이나 연말 기부처럼 돈을 먼저 받은 뒤 기부하고 영수증으로 소득공제를 받는 방식이 아닙니다.
QCD의 핵심 규칙은 단 하나입니다. 자금이 IRA를 관리하는 금융기관에서 지정한 자선단체로 ‘직접’ 이동해야 한다는 것입니다. 만약 자금이 단 한 순간이라도 본인의 일반 계좌를 거쳤다가 자선단체로 송금된다면, 세법상 이미 본인이 그 돈을 소유하고 통제한 것으로 간주되어 과세 소득으로 처리될 수 있습니다. 이후 기부 영수증을 제출해도 이미 소득으로 잡힌 부분은 되돌릴 수 없는 구조입니다. 따라서 반드시 금융기관이 직접 자선단체 앞으로 자금을 송금하도록 요청하는 절차가 중요합니다.
흥미로운 점은 QCD를 활용할 수 있는 나이가 RMD 의무 나이보다 이르다는 사실입니다. 일반적으로 RMD는 73세부터 시작되지만, QCD는 70.5세부터 사용할 수 있는 것으로 알려져 있습니다. 즉 70.5세부터 73세 사이의 기간 동안 미리 계좌 잔액을 자선단체로 이전해 규모를 줄여놓으면, 이후 RMD가 시작되었을 때 인출해야 하는 금액 자체가 줄어들어 미래의 MAGI와 메디케어 IRMAA 부담을 함께 낮출 수 있는 여지가 생깁니다. 2026년 기준 1인당 QCD 한도는 약 11만 1천 달러 수준으로 알려져 있습니다(변경될 수 있으므로 확인 필요).
이미 메디케어 IRMAA 통지서를 받았다면 — 이의신청(항소) 절차
만약 이미 메디케어 IRMAA 추가 보험료 통지서를 받으셨다면, 무조건 그대로 받아들이기 전에 ‘생애 변화 사건(Life-Changing Event)’에 해당하는지 확인해보실 필요가 있습니다. 일반적으로 은퇴, 배우자 사망, 이혼, 근로소득 대폭 감소 등 특정한 사유가 있는 경우, SSA에 별도의 이의신청(항소) 절차를 통해 재산정을 요청할 수 있는 것으로 알려져 있습니다.
이때 사용하는 서류가 흔히 ‘SSA-44’라고 불리는 양식입니다. 이 양식을 통해 2년 전 소득이 아니라 최근 변화된 소득 상황을 근거로 메디케어 IRMAA를 재산정해 달라고 요청할 수 있습니다. 다만 이 절차가 모든 상황에 적용되는 것은 아니며, 인정되는 사유와 필요한 증빙 서류는 시기에 따라 달라질 수 있으므로 SSA 지역 사무소나 공식 웹사이트를 통해 본인의 상황이 해당되는지 먼저 확인하시는 것이 안전합니다.
특히 단순히 “예상보다 소득이 늘었다”거나 “투자 손실이 발생했다”는 이유만으로는 이의신청이 받아들여지지 않는 경우가 많다고 알려져 있습니다. 생애 변화 사건에 해당하는 명확한 사유와 서류가 준비되어 있을 때 신청을 고려해보시는 것이 좋겠습니다.
언제 전문가와 상담해야 할까
지금까지 살펴본 것처럼, 메디케어 IRMAA는 세무, 사회보장, 투자 상품이 서로 얽혀 있는 복합적인 영역입니다. 다음과 같은 상황이라면 세무사나 은퇴 재무설계사와 미리 상담해보시는 것을 권해드립니다.
먼저, 올해 안에 집이나 큰 자산을 매각할 계획이 있는 경우입니다. 매각 대금이 일시적으로 소득에 잡히면서 2년 뒤 메디케어 IRMAA에 영향을 줄 수 있기 때문입니다. 둘째, 지방채나 기타 비과세 투자 상품을 다수 보유하고 계신 경우, 이자 소득이 MAGI에 어떻게 반영되는지 미리 점검해보시는 것이 좋습니다. 셋째, RMD가 곧 시작되는 70대 초반이시라면, QCD 활용 여부와 로스 전환 시점을 함께 검토해보시는 것이 장기적인 보험료 관리에 도움이 될 수 있습니다.
보험 에이전트, 세무사, 재무설계사는 각자 전문 영역이 다르기 때문에, 이 세 영역을 모두 아우르는 큰 그림은 결국 본인이 직접 챙기거나, 은퇴 재정 전반을 함께 살펴봐 줄 수 있는 전문가를 찾아 상담하시는 것이 가장 안전한 방법입니다.
정리하며 — ‘비과세’라는 말을 곧이곧대로 믿지 마세요
오늘 살펴본 내용을 관통하는 하나의 원칙이 있습니다. 메디케어 IRMAA를 결정하는 기준은 우리가 익숙한 AGI가 아니라, 비과세로 알려진 소득까지 다시 끌어와 합산하는 MAGI라는 사실입니다. 소셜시큐리티 연금의 숨겨진 절반, 안전하다고 믿었던 지방채 이자처럼, 세금 보고서에서는 보이지 않던 항목들이 메디케어 IRMAA 계산에서는 다시 등장할 수 있습니다.
다행히 로스 계좌 인출, 상속·증여, 그리고 절차만 정확히 지키면 활용 가능한 QCD처럼 비교적 확실한 안전지대와 전략도 존재합니다. 세무사, 재무설계사, 보험 에이전트가 각자의 영역에서만 조언하는 경우가 많은 만큼, 이 퍼즐을 스스로 이해하고 연결해보는 노력이 결국 예상치 못한 메디케어 IRMAA 보험료 폭탄을 피하는 데 큰 도움이 될 수 있습니다.
📋 광고 안내
깜빡하는 습관, 이제는 지워버리세요! 이름이 기억나지 않아 머뭇거렸던 적, 방금 전 하려던 일이 생각나지 않았던 적 있으신가요? CogniFort+는 선명한 기억력, 맑은 집중력, 신경 건강 지원까지 하루 2캡슐로 두뇌 건강을 챙길 수 있도록 돕는 제품입니다.
CogniFort+ 자세히 보기자주 묻는 질문 (FAQ)
Q1. 메디케어 IRMAA는 메디케어 가입자 전원에게 적용되나요?
아닙니다. 일반적으로 메디케어 IRMAA는 소득이 일정 기준선을 넘는 가입자에게만 추가로 부과되는 금액입니다. 대부분의 메디케어 가입자는 기본 보험료만 납부하며, 소득이 높은 일부 가입자에게만 추가 조정액이 적용되는 구조입니다. 정확한 기준 소득은 매년 바뀔 수 있으므로 SSA 공식 발표 확인이 필요합니다.
Q2. 올해 소득을 줄이면 올해 보험료도 바로 줄어드나요?
일반적으로 그렇지 않습니다. 메디케어 IRMAA는 통상 2년 전 소득 자료를 기준으로 산정되는 것으로 알려져 있습니다. 즉 올해의 재정적 결정은 2년 뒤 보험료에 영향을 줄 가능성이 있으므로, 당장의 세금뿐 아니라 장기적인 관점에서 소득 관리를 고려하시는 것이 좋습니다.
Q3. QCD를 활용하려면 어떤 점을 가장 주의해야 하나요?
가장 중요한 점은 자금이 본인의 계좌를 거치지 않고 IRA 관리 금융기관에서 지정 자선단체로 직접 이체되어야 한다는 절차입니다. 자금이 잠시라도 본인 명의 계좌에 입금되었다가 다시 송금되는 경우 과세 소득으로 처리될 수 있으므로, 반드시 금융기관을 통한 직접 이체 방식을 사전에 확인하시는 것이 안전합니다.
✅ 다음에 확인해야 할 것 체크리스트
- 나의 최근 세금 보고서(1040)에서 AGI 항목과, 소셜시큐리티 연금·지방채 이자 등 별도 신고 항목을 함께 확인해보기
- 보유하고 있는 지방채·비과세 채권이 있다면 이자 소득 규모를 별도로 파악해두기
- 올해 큰 자산 매각이나 계좌 인출 계획이 있다면 2년 뒤 메디케어 IRMAA에 미칠 영향을 함께 고려하기
- 로스 전환(Roth Conversion) 여부를 세무 전문가와 상의해 장기적인 메디케어 IRMAA 관리 전략 세우기
- 70.5세 이상이라면 QCD 활용 가능 여부를 담당 금융기관에 문의해보기
- HSA 계좌 사용 내역 중 적격 의료비 여부가 불분명한 항목이 있는지 점검하기
- 부부 합산 신고자라면 배우자와 함께 소득 계획을 점검해 부부 기준선을 확인해보기
- 생애 변화 사건(은퇴, 배우자 사망, 이혼 등)이 있었다면 SSA-44 이의신청 대상 여부 확인해보기
- 매년 발표되는 SSA·IRS 공식 소득 기준선을 확인해 본인 소득 구간이 어디에 해당하는지 재점검하기
더 자세한 내용은 블로그 seoulcast.com에서 확인하세요.
구독과 좋아요는 큰 힘이 됩니다.
📈 매주 미국 주식·FIRE 핵심 정보를 한국어로 받아보세요
무료 구독 · 언제든지 취소 가능