(AI Stock Market and the Anthropic IPO Outlook: How Nvidia’s Money Loop Ties Your Portfolio to One Giant Chain)
누군가 여러분에게 1달러짜리 지폐를 단 몇 페니에 팔겠다고 하면 어떻게 하시겠습니까? 아마 가진 돈을 다 털어서라도 사려고 하실 겁니다. 그런데 지금 월스트리트에서는 정반대의 일이 벌어지고 있습니다. 역사상 유례없는 매출을 올리는 기업들을 눈앞에 두고, 똑똑하다는 투자자들이 공포에 질려 매도 버튼을 누르고 있습니다. 그리고 이 기이한 공포를 풀 열쇠로 지목되는 사건이 바로 앤트로픽 IPO입니다.
AI가 세상을 바꾼다는 이야기는 이제 귀에 못이 박이도록 들으셨을 겁니다. 하지만 그 변화 속에서 실제 돈과 빚이 어떤 구조로 얽혀 돌아가는지 정확히 아는 분은 많지 않습니다. 엔비디아에서 시작된 거대한 돈의 흐름은 앤트로픽을 거쳐 아마존·마이크로소프트 같은 빅테크, 그리고 코어위브 같은 네오클라우드 기업까지 이어집니다. 이 고리를 이해하면 왜 최근 미증시 시황이 실적과 따로 노는지 보이기 시작합니다.
밤새 나스닥과 S&P500 호가창을 지켜보며 잠을 설치신 분들도 많을 겁니다. 오늘 생생 미국 주식 라디오는 시장 전문가 토마스 휴즈의 분석을 바탕으로 이 연결고리를 하나씩 풀어 보겠습니다. 끝까지 읽으시면, 앤트로픽 주식을 한 주도 사지 않았더라도 여러분의 포트폴리오가 왜 이 거대한 체인에 묶여 있는지 이해하시게 될 겁니다.
📊 이 종목 차트를 직접 보고 싶다면 TradingView에서 무료로 확인하기 →
📌 오늘의 핵심 요약 (Key Takeaways)
① 엔비디아 실적은 흠잡을 데 없었지만, 시장은 미래 수익보다 ‘현재의 청구서'(CAPEX)와 수익 회수까지의 시차를 더 두려워했습니다.
② 앤트로픽 IPO는 소매 투자자 7배 이상 초과청약을 기록했고, S-1 공개로 AI 수익성이 처음 숫자로 검증되는 이정표가 됩니다.
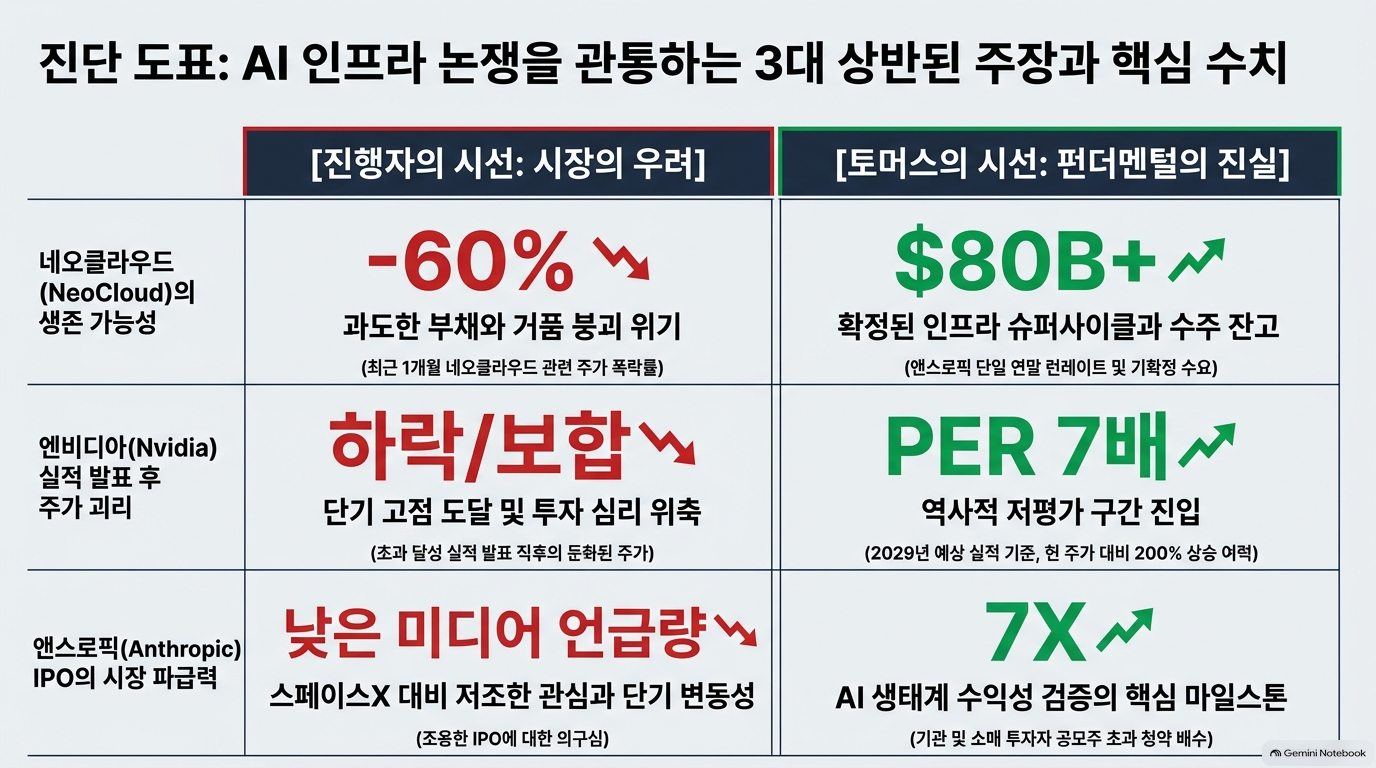
③ 아마존(최대 약 24% 지분), 마이크로소프트(약 500억 달러 계약), 네오클라우드(지난달 최대 -60%)까지 모두 한 바구니에 묶여 리스크를 공유하고 있습니다.
엔비디아 실적은 완벽했는데 왜 팔았나? 앤트로픽 IPO 앞둔 시장의 단절
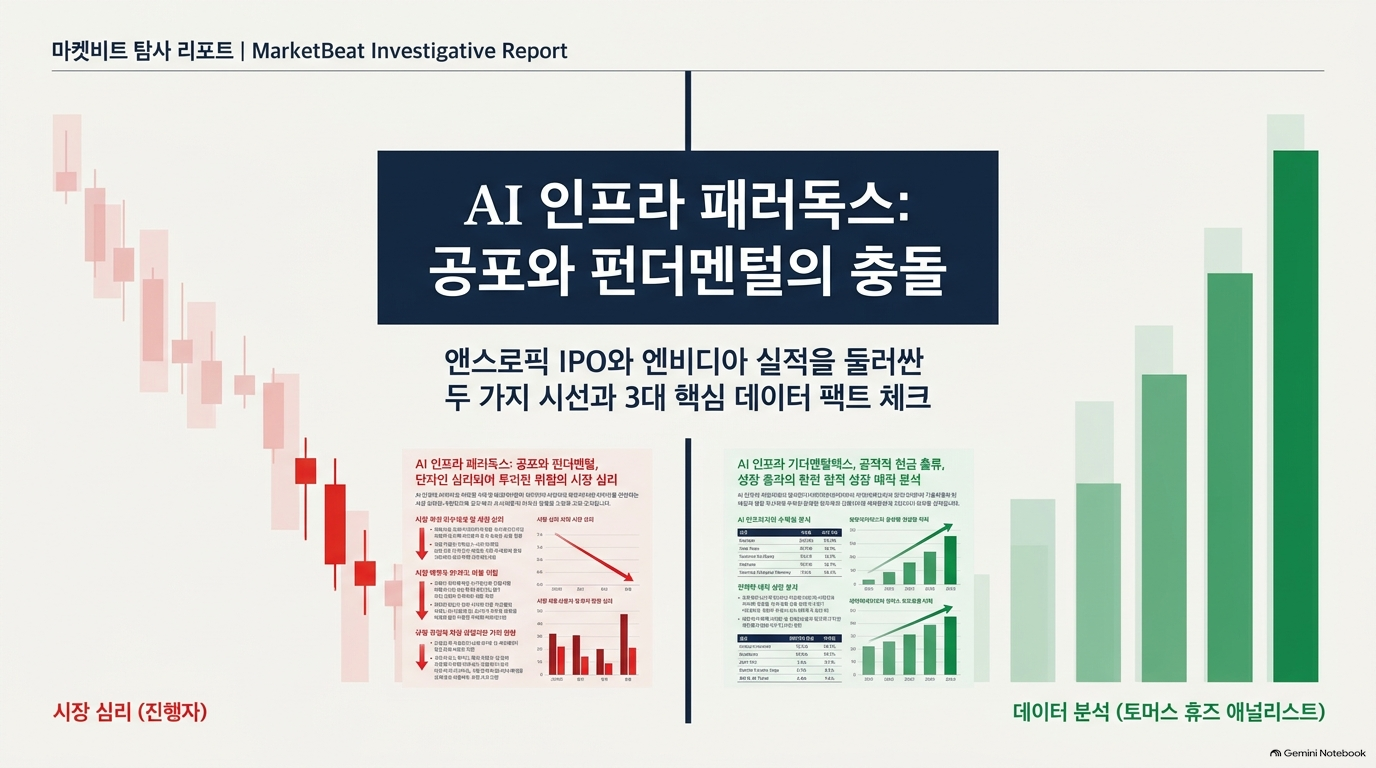
최근 미국 주식 시장의 혼란은 엔비디아의 화요일 실적 발표에서 시작됐습니다. 화요일 밤에 나온 엔비디아 실적은 숫자만 보면 흠잡을 데가 없었습니다. AI 인프라 구축 모멘텀은 전혀 꺾이지 않았고, 이른바 ‘다년간의 제품 사이클’이 여전히 강하게 굴러가고 있다는 것이 확인됐습니다. 장 마감 직후 관련 주식들은 일제히 올랐고, 시장은 축제 분위기였습니다.
그런데 수요일 아침 정규장이 열리자 분위기가 완전히 뒤집혔습니다. 개장 벨이 울리자마자 매도 물량이 쏟아졌고, 전날 환호하던 주식들이 곤두박질쳤습니다. 회사는 돈을 쓸어 담고 있는데 투자자들은 주식을 내다 파는, 앞뒤가 맞지 않는 장면이 펼쳐진 것입니다.
시장 분석가들은 이 현상을 ‘명백한 단절’이라고 부릅니다. 현실의 실적과 시장의 반응이 따로 놀고 있다는 뜻입니다. 단순히 차익을 실현하고 빠지려는 단기 투자자들 때문이라고 보기에는 매도의 강도가 너무 셌습니다. 그 밑에는 훨씬 깊고 근본적인 공포가 깔려 있었습니다.
개인 투자자 입장에서 이런 날이 가장 괴롭습니다. 좋은 실적 뉴스를 보고 들어갔는데 다음 날 아침 계좌가 파랗게 물들어 있으면 “도대체 뭘 믿어야 하나” 싶어집니다. 하지만 이 단절이 왜 생겼는지 구조를 알면, 공포에 휩쓸려 바닥에서 던지는 실수를 줄일 수 있습니다. 다음 섹션에서 그 공포의 정체를 숫자로 들여다보겠습니다.
엔비디아 50% 올라도 싸다? 미래 수익보다 무서운 ‘현재의 청구서’
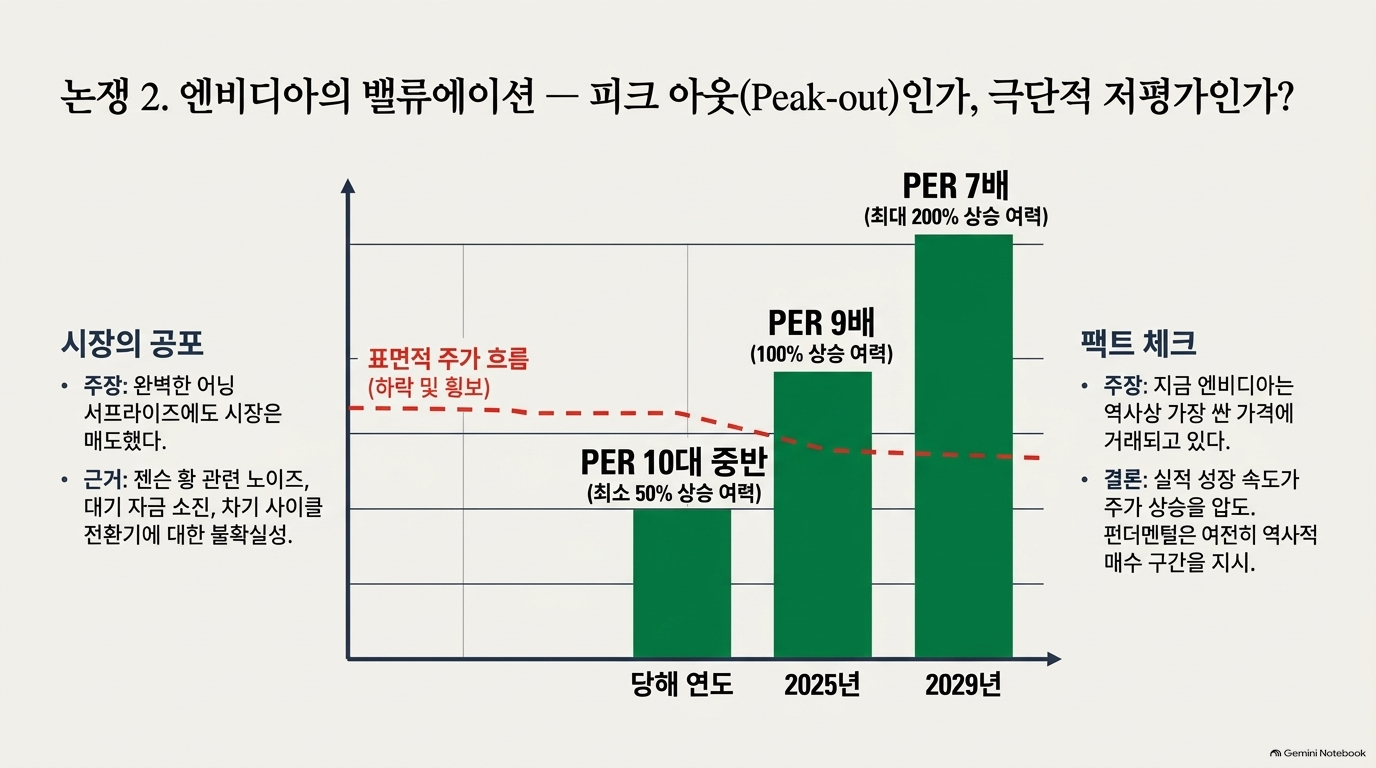
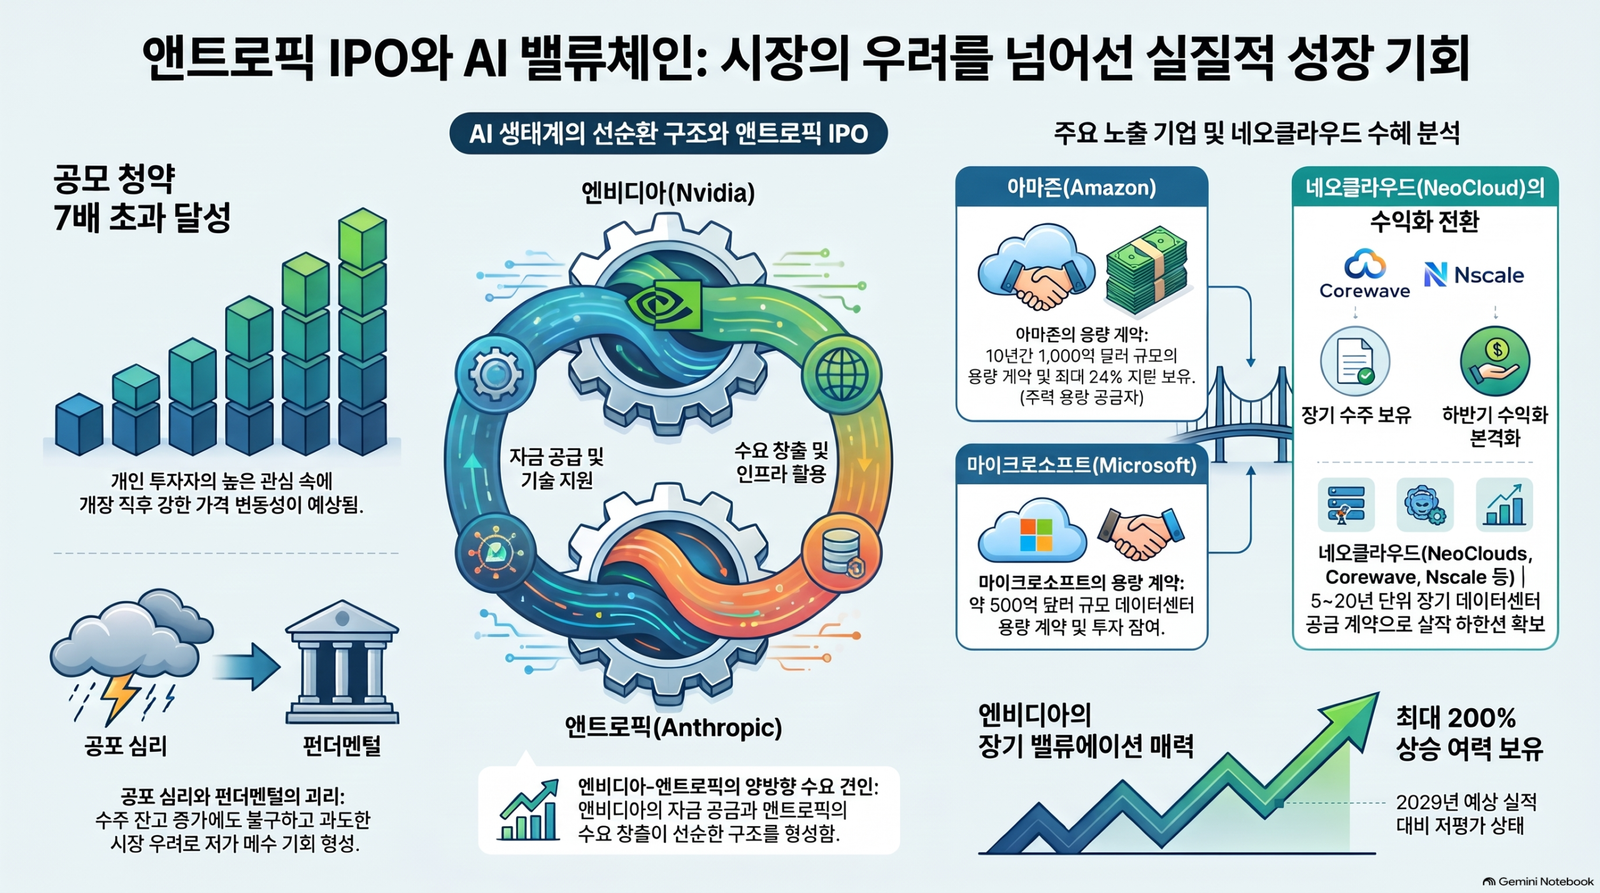
먼저 펀더멘털부터 보겠습니다. 영상 속 분석에 따르면 엔비디아는 올해 예상 수익을 기준으로 해도 주가가 50% 오르더라도 여전히 저렴한 수준입니다. 더 나아가 2029년 장기 수익 전망을 가져와 계산하면, 지금보다 200%는 더 올라야 적정 가치에 닿는다는 분석까지 나옵니다. 말 그대로 1달러를 몇 페니에 사는 셈입니다.
그런데도 투자자들은 왜 팔았을까요? 지금 투자자들의 머릿속을 지배하는 것은 미래의 수익이 아니라 ‘현재의 청구서’이기 때문입니다. 거대한 데이터센터를 짓고 AI 모델을 훈련시키려면 지금 당장 천문학적인 자본 지출, 즉 CAPEX가 들어갑니다. 엔비디아 칩을 사느라 막대한 빚을 내고 있는데, 이 AI 모델들이 언제쯤 그 투자금을 회수할 만큼 돈을 벌어다 줄지는 아직 아무도 확실히 모릅니다.
영상에서는 이 상황을 월급날은 한참 남았는데 카드값 결제일이 먼저 닥친 상황에 비유합니다. 청구서는 오늘 날아오는데, 그 투자가 수익으로 바뀌는 시점은 멀리 떨어져 있습니다. 시장은 이 시차에 압도당한 것입니다. 실적이 좋을수록 “그만큼 더 많이 쓰고 있다”는 뜻으로 읽히는 역설이 생긴 것이죠.
빅테크 실적 시즌마다 같은 패턴이 반복된다는 점도 기억해 둘 만합니다. 시장은 매출과 EPS보다 ‘얼마나 쓰는가’와 ‘언제 회수하는가’를 먼저 봅니다. 따라서 엔비디아 같은 종목을 볼 때는 분기 실적 숫자 자체보다, 고객사들의 CAPEX가 수익으로 전환되는 증거가 나오는지를 함께 추적해야 합니다. 그 증거를 처음으로 공개 장부에서 확인할 기회가 바로 다가오는 앤트로픽 IPO입니다.
‘엔비디아 은행’과 앤트로픽 1조 달러 약정: AI 순환 생태계의 톱니바퀴
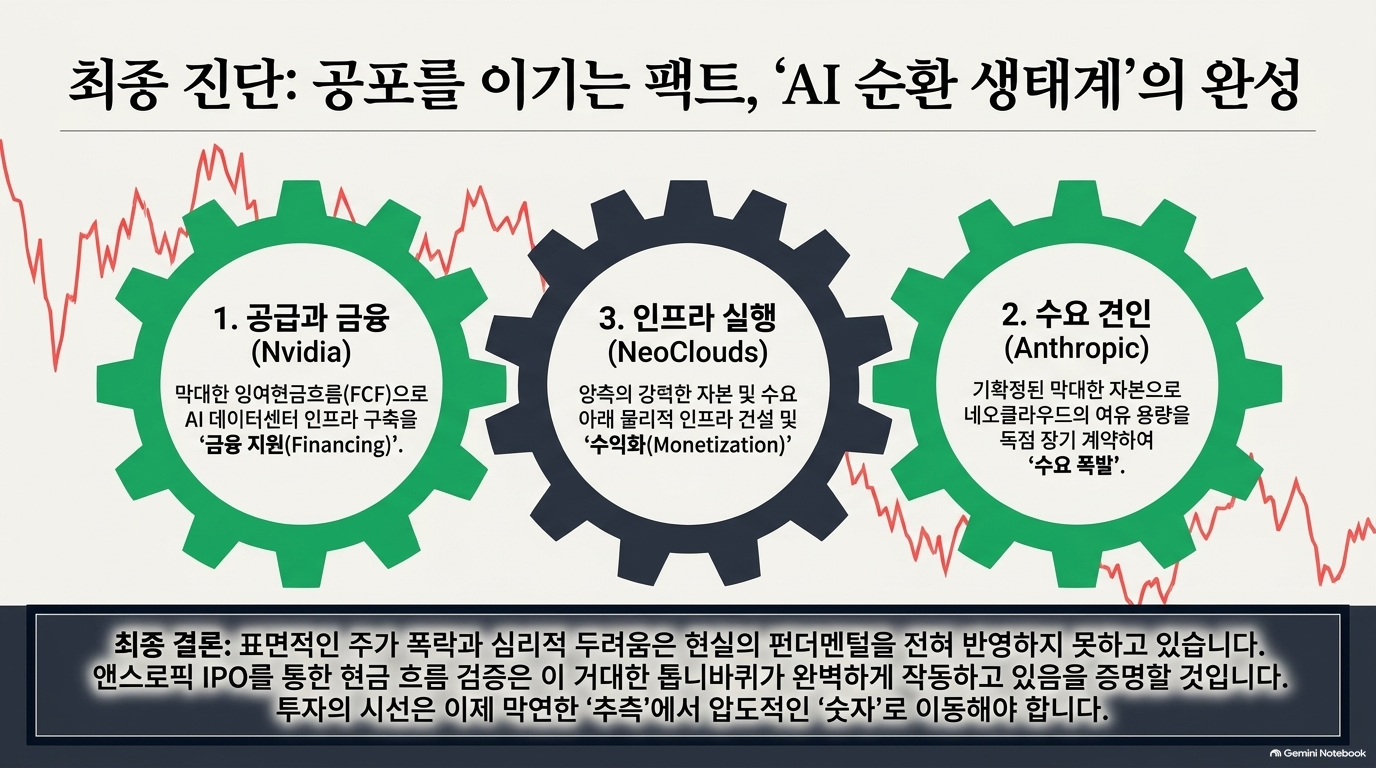
그렇다면 이 막대한 인프라 자금은 어디서 나올까요? 은행이 무한정 대출해 줄 리는 없습니다. 여기서 등장하는 개념이 바로 ‘엔비디아 은행’입니다. 엔비디아는 지금 단순히 반도체 칩만 파는 회사가 아닙니다. 자신들의 막대한 현금 흐름을 활용해 고객들이 AI 데이터센터를 지을 수 있도록 재정 지원을 해 주고 있습니다. 고객이 내 물건을 살 수 있게 내가 자금을 대 주는, 일종의 벤더 파이낸싱입니다.
처음 들으면 위험하게 느껴집니다. 물건을 팔려고 스스로 자금을 댄다면, 그 수요는 진짜가 아니라 억지로 만든 거품일 수도 있기 때문입니다. 그래서 반대편에 그 칩을 실제로 써 줄 진짜 수요가 있는지가 핵심입니다. 그 역할을 맡은 것이 앤트로픽 같은 거대 AI 모델 개발사입니다.
앤트로픽에 필요한 것은 엄청난 ‘용량’입니다. 여기서 용량은 클라우드 저장 공간이 아니라, AI를 학습시키고 서비스하는 데 필요한 GPU 연산 파워를 뜻합니다. 앤트로픽은 이 연산 파워를 확보하기 위해 대형 클라우드인 하이퍼스케일러와 AI 연산 전용 특수 클라우드인 네오클라우드에 1조 달러 이상의 용량 사용을 약정하고 있습니다.
영상 속 비유를 빌리면, 엔비디아는 건설사들이 거대한 고속도로를 깔 수 있게 자금을 대 주고, 앤트로픽은 그 고속도로 위에 1조 달러어치 화물차를 띄우겠다고 장기 계약을 맺은 셈입니다. 한쪽은 인프라의 자금줄, 다른 한쪽은 인프라의 최대 소비자입니다. 이 두 톱니바퀴가 맞물려 도는 순환 구조가 지금 AI 경제를 움직이는 핵심 엔진입니다.
카드의 집인가, 검증 스토리인가
물론 이 구조가 자기들끼리 돈을 돌려막는 ‘카드의 집’처럼 보일 수도 있습니다. 앤트로픽이 예상만큼 돈을 못 벌어 사용료를 못 내거나 엔비디아의 자금줄이 마르면, 중간에 낀 인프라 기업들까지 연쇄 부도가 날 수 있다는 우려입니다.
하지만 시장의 큰손들은 오히려 이 구조를 ‘검증 스토리’로 해석한다고 합니다. 양쪽의 펀더멘털이 흐름을 실제로 떠받치고 있기 때문입니다. 한쪽에서는 물리적인 GPU가 계속 납품되고 있고, 다른 쪽에서는 그 칩들을 가동해 AI 모델을 돌리는 실제 사용량이 데이터로 찍히고 있습니다. 수요와 공급이 기대감이 아니라 거대한 자본 약정 속에서 실체로 돌아가고 있다는 뜻입니다.
투자자 입장에서 이 차이는 중요합니다. 2000년대 초 닷컴 버블처럼 ‘사용자 없는 인프라’라면 위험하지만, 사용량이 데이터로 확인되는 인프라라면 이야기가 다릅니다. 결국 남은 질문은 하나입니다. 그 사용량이 언제, 얼마나 큰 이익으로 돌아오느냐입니다. 그 답을 처음으로 숫자로 보여 줄 무대가 바로 앤트로픽 IPO입니다.
앤트로픽 IPO 7배 초과청약, 아마존 24% 지분이 뜻하는 위험 공유
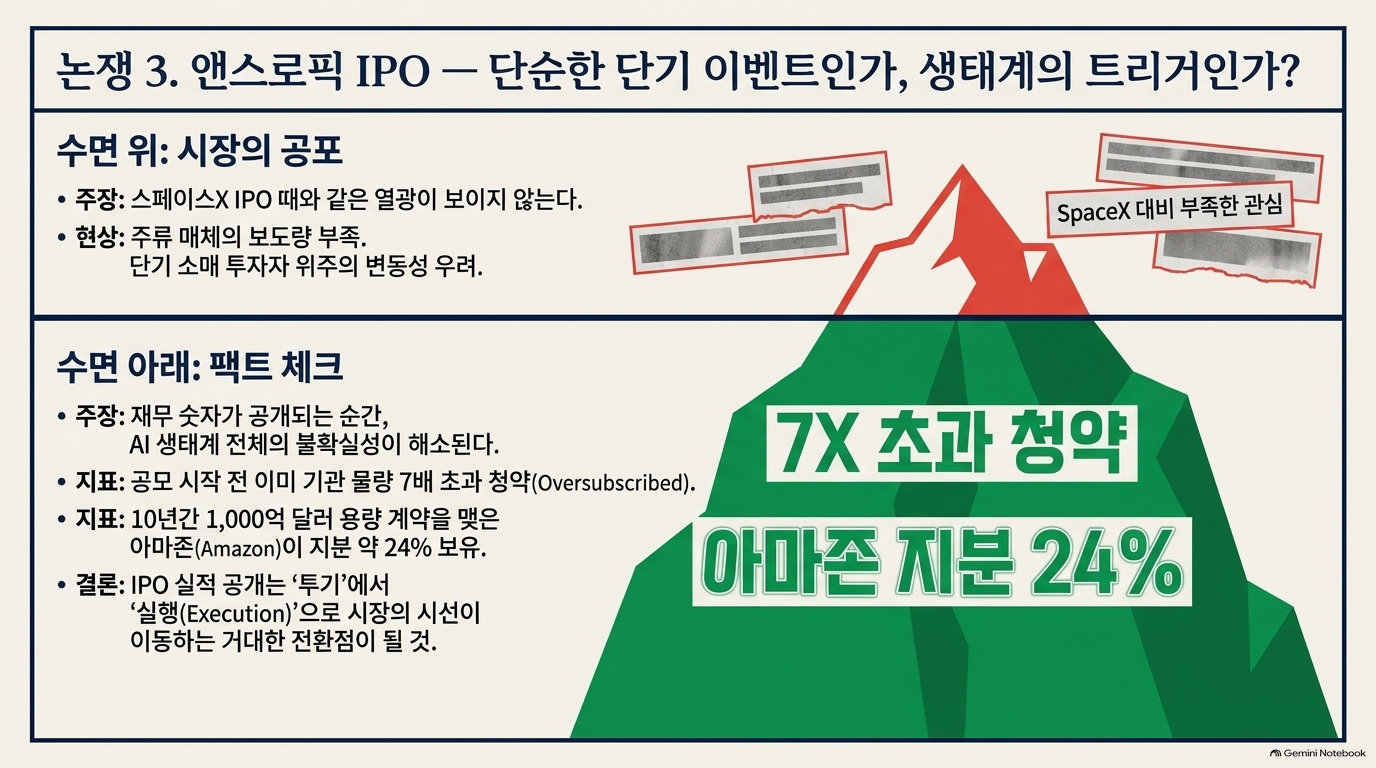
시장이 수익 실현의 시차 때문에 두려워하는 지금, 이번 주 목요일로 예정된 앤트로픽 IPO가 ‘구원 투수’로 등판합니다. 상장을 앞두고 소매 투자자들 사이에서 이미 7배가 넘는 초과청약이 일어났습니다. 그래서 개장과 동시에 돈이 몰리면서 주가가 급등하거나 매우 심한 변동성이 나타날 것으로 예상됩니다.
흥미로운 점은 언론의 온도입니다. 과거 스페이스X 상장 때는 온갖 매체가 떠들썩했습니다. 일론 머스크라는 스타 CEO가 있었고, 시장은 거의 10년을 기다렸습니다. 반면 앤트로픽은 준비 기간이 1~2년에 불과했고, 일반 금융 언론 헤드라인에 오르는 빈도도 확연히 적습니다. 정확한 재무 상태도 모르는 상태에서 7배가 몰렸다면 묻지마 투기가 아니냐는 의문이 드는 것도 당연합니다.
S-1 서류: 환상이 수학으로 바뀌는 순간
그 막연한 투기를 멈추게 하는 장치가 바로 상장 절차 자체에 있습니다. 공개 시장에 상장하려면 미국 증권거래위원회(SEC)에 재무제표와 사업 구조를 담은 S-1 서류를 제출해야 합니다. 그동안 블랙박스 속에 있던 앤트로픽의 장부가 처음으로 대중에게 열리는 것입니다. 막대한 컴퓨팅 비용을 들여 만든 모델로 구독료를 얼마나 벌고 있는지, 현금 연소율은 얼마인지 명확한 숫자로 확인할 수 있게 됩니다.
시장이 가장 두려워하는 것은 결국 ‘알 수 없는 것’입니다. 앤트로픽 IPO 이후 투자자들의 시선은 막연한 기대에서 실제 숫자로 옮겨 갈 것입니다. 향후 몇 분기 동안 앤트로픽이 수익성을 어떻게 증명하고 현금 흐름을 만들어 내는지가 핵심이 됩니다. 이 숫자가 증명되면, 시장 전체를 짓누르던 부채 공포가 단숨에 안도감으로 바뀔 수 있다는 것이 전문가들의 시각입니다.
아마존: 투자금이 AWS 매출로 돌아오는 자금 순환
앤트로픽의 숫자가 왜 메가캡 주가까지 흔드는지는 아마존을 보면 알 수 있습니다. 아마존은 앤트로픽의 주요 용량 제공자이면서, 기본적으로 약 15%의 지분을 갖고 있고 모든 투자가 주식으로 전환되면 지분이 거의 24%에 이릅니다. 물론 아마존은 핵심 소매업과 AWS 성장이라는 여러 순풍을 타고 있는 탄탄한 회사입니다.
하지만 그 이면에는 ‘자금 순환’의 구조가 있습니다. 아마존이 앤트로픽에 현금을 투자하면, 앤트로픽은 그 돈으로 다시 AWS의 연산 파워를 삽니다. 구조적으로 아마존이 준 돈의 일부가 AWS 매출로 돌아오는 셈입니다. 그래서 시장은 아마존을 단순한 파트너가 아니라 앤트로픽과 한 배를 탄 기업으로 봅니다.
마이크로소프트와 스페이스X: 하나의 바구니에 담긴 리스크
마이크로소프트도 비슷합니다. 앤트로픽과 약 500억 달러에 이르는 용량 계약을 맺고 있으면서 동시에 주요 투자자입니다. 과거의 거대 기업들은 서로 다른 산업에 투자해 리스크를 분산했지만, 지금의 메가캡들은 AI 인프라라는 한 바구니 안에서 앤트로픽과 리스크를 공유하고 있습니다. 앤트로픽이 재채기를 하면 AWS 성장률이 둔화되고 마이크로소프트도 타격을 받아 둘 다 독감에 걸릴 수 있는 구조입니다.
심지어 우주 기업 스페이스X도 데이터센터·AI 비즈니스에 발을 걸치고 앤트로픽과 대규모 계약을 맺고 있습니다. 다만 스페이스X의 핵심 사업은 여전히 스타링크와 발사체라서, 이번 앤트로픽 IPO로 크게 출렁이지는 않을 것으로 분석됩니다. 이처럼 생태계 전체가 촘촘히 엮여 있다는 것이 이번 상장이 단순한 ‘유망 기업 하나의 상장’이 아닌 이유입니다.
네오클라우드 최대 60% 폭락, 앤트로픽 800억 달러 런레이트가 버팀목 될까
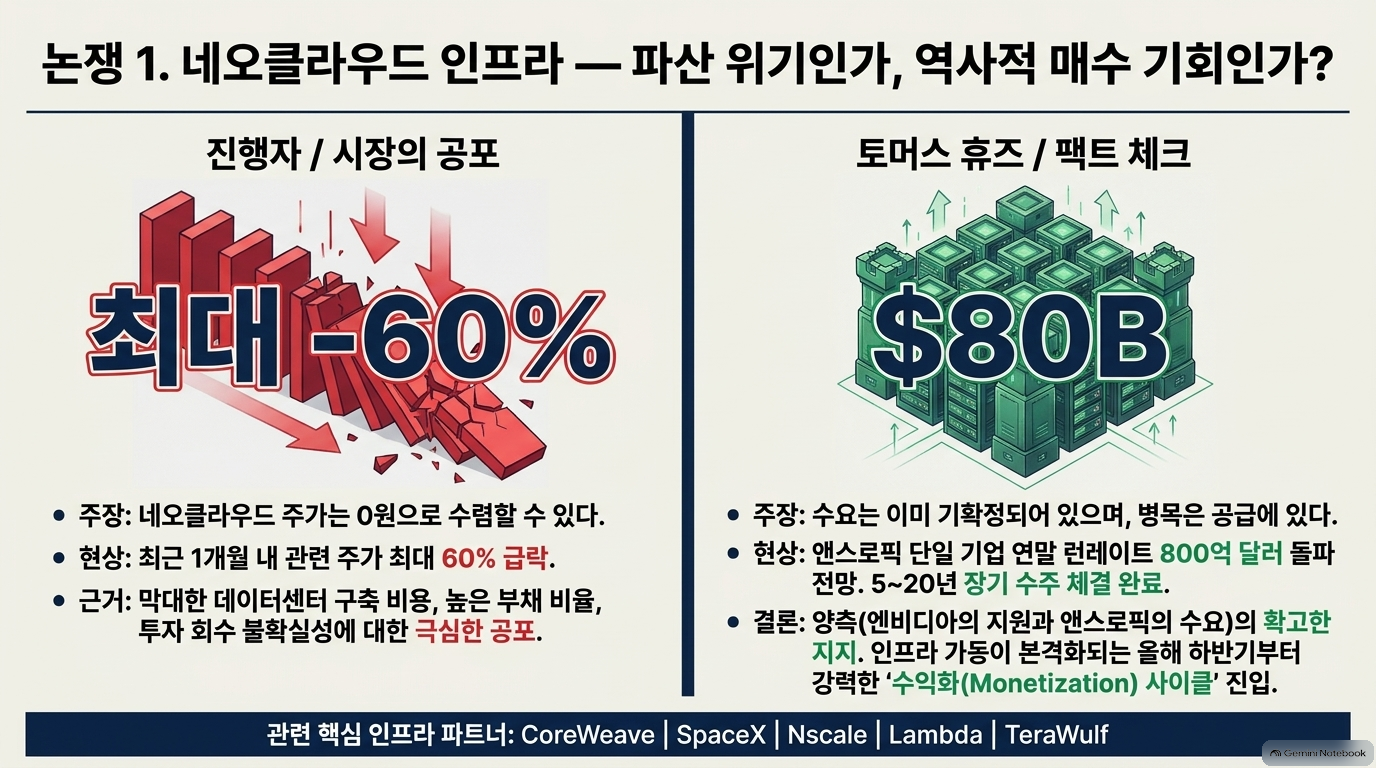
메가캡이 맷집으로 버틴다면, 이 생태계에서 위험과 보상이 가장 크게 공존하는 곳은 중소형 인프라 기업, 이른바 네오클라우드입니다. 코어위브, 엔스케일, 람다, 테라울프 같은 특수 목적 네오클라우드 주식은 지난달에만 최대 60% 폭락했습니다. 반토막보다 더 깊은 하락입니다.
이유는 앞서 본 부채와 시차의 공포가 이들에게 집중됐기 때문입니다. 데이터센터를 짓고 비싼 엔비디아 칩을 사느라 큰 빚을 냈는데, 당장 갚을 현금은 부족해 보였습니다. 영상에서는 이들을 20년치 금광 채굴 계약을 따냈지만 곡괭이 살 돈을 빌리느라 빚더미에 앉아 파산을 걱정하는 광부에 비유합니다.
그렇다면 이들은 버틸 수 있을까요? 전문가의 결론은 버텨낼 가능성이 매우 크다는 것입니다. 단기 공포에 가려져 있지만 장기 계약을 봐야 합니다. 네오클라우드들은 앤트로픽과 5년, 10년, 길게는 20년에 걸친 안정적인 수익 계약을 맺고 있습니다.
계약 상대방의 지불 능력도 중요합니다. 앤트로픽의 연말 예상 런레이트, 즉 연간 환산 매출은 약 800억 달러이고, 내년에는 2배로 뛸 전망입니다. 막대한 인프라 비용을 감당할 지불 능력이 충분하다는 뜻입니다. 다만 부채 부담이 큰 업종인 만큼, 변동성 자체는 당분간 계속될 수 있다는 점을 염두에 둬야 합니다. 앤트로픽 IPO 이후 공개될 실적이 이 지불 능력을 확인해 줄 열쇠가 될 것입니다.
돈이 있어도 못 짓는 데이터센터: 물리적 희소성과 숨은 순환선
네오클라우드의 생존을 보장하는 진짜 무기는 계약서가 아니라 물리적 현실입니다. 바로 데이터센터 용량의 극심한 희소성입니다. 그래서 앤트로픽과 직접 계약이 없는 네비우스나 어플라이드 디지털 같은 네오클라우드, 그리고 이들을 지원하는 코닝이나 블룸 에너지 같은 인프라 기업들까지 덩달아 수혜를 봅니다.
아무리 돈이 많아도 새 데이터센터를 마음대로 지을 수는 없습니다. 각국 정부의 전력망 규제가 엄격하고, 수만 대의 GPU가 뿜어내는 열을 식힐 특수 액체 냉각 장비, 고압 전력 케이블, 변압기 같은 물리적 장비 공급이 턱없이 부족합니다. 돈이 있다고 내일 식당을 차릴 수 있는 게 아니라, 주방 기구를 만들 철광석부터 구해야 하는 상황입니다.
그래서 빚을 내서라도 이미 데이터센터를 완공하고 필수 장비를 확보한 네오클라우드들은 가만히 있어도 대체 불가능한 프리미엄을 누리게 됩니다. 공포가 걷히고 인프라가 본격적으로 현금을 만들기 시작하면, 이 높은 진입 장벽 안에서 살아남은 회사들이 진짜 승자로 떠오를 것이라는 전망입니다.
이제 퍼즐을 맞춰 보겠습니다. 엔비디아의 하드웨어와 자금력이라는 펌프가 앤트로픽의 막대한 인프라 수요를 밀어 올립니다. 그 압력은 아마존과 마이크로소프트의 서버망을 거쳐, 빚의 공포와 물리적 희소성 사이에서 생존 게임을 벌이는 네오클라우드까지 전달됩니다. 기술 펀드나 S&P500에 투자하고 있다면, 여러분도 이미 이 순환선 위에 올라타 있는 셈입니다.
오늘 밤 바로 실천하는 AI 생태계 투자 전략 3단계
✅ 1단계: 내 포트폴리오의 ‘AI 순환선 노출도’ 점검하기
보유 중인 ETF와 개별 종목에서 엔비디아, 아마존, 마이크로소프트, 네오클라우드 비중을 합산해 보세요. 나스닥·S&P500 지수 ETF만 갖고 있어도 이 종목들의 비중이 생각보다 큽니다. 앤트로픽 주식을 사지 않아도 이미 같은 바구니에 얼마나 담겨 있는지 아는 것이 첫걸음입니다.
✅ 2단계: 상장 첫날 추격 매수 대신 ‘S-1 숫자’를 기다리기
7배 초과청약으로 상장 초기 변동성이 클 것으로 예상됩니다. 첫날 분위기에 휩쓸리기보다 S-1에서 구독 매출, 현금 연소율을 확인하고, 이후 몇 분기 실적으로 수익성이 증명되는지 지켜본 뒤 분할 매수로 접근하는 것이 전문가들이 강조하는 방식입니다.
✅ 3단계: 네오클라우드는 ‘희소성 + 장기 계약’ 기준으로 선별하기
네오클라우드는 최대 60%까지 빠질 만큼 변동성이 큽니다. 이미 완공된 데이터센터와 확보된 전력·냉각 장비가 있는지, 장기 계약이 있는지를 기준으로 종목을 고르고, 전체 포트폴리오에서 비중을 작게 유지하면서 여러 번에 나눠 접근하세요.
🇰🇷 한국 거주자는 미국 정규장이 한국 시간 밤에 열리므로, 상장 직후처럼 변동성이 큰 구간에는 증권사 예약 주문과 지정가 주문을 활용해 밤샘 매매를 줄이세요. 환노출 상품은 달러 강세 시 수익이 커지지만 원화 강세 시 손실이 날 수 있으니 환헤지 상품과 나눠 담는 것을 검토하고, 연말 전 해외주식 양도소득세 기본공제 한도 안에서 손익을 정리하는 절세 전략도 점검하세요.
🇺🇸 미국 거주자는 변동성이 큰 AI 인프라 종목을 401(k)나 Roth IRA 같은 세금 우대 계좌에서 장기 보유하면 단기 매매에 따른 세금 부담을 줄일 수 있습니다. 과세 계좌에서는 손실 난 종목을 정리해 이익과 상계하는 Tax-Loss Harvesting을 연말 전에 검토해 보세요.
📚 출처 | 본 글은 토마스 휴즈(Thomas Hughes)의 분석을 바탕으로 생생 미국 주식 라디오가 한국어로 정리했습니다.
결론: 앤트로픽 IPO는 AI 생태계 전체의 성적표다
정리하면, 지금 미국 주식 시장을 흔드는 것은 실적 부진이 아니라 시차에 대한 공포입니다. 엔비디아는 50% 올라도 싸다는 분석이 나올 만큼 펀더멘털이 탄탄하지만, 투자자들은 오늘 날아오는 CAPEX 청구서와 먼 미래의 수익 사이에서 불안해하고 있습니다.
앤트로픽 IPO는 그 불안을 숫자로 바꿀 첫 번째 기회입니다. S-1 공개와 이후 몇 분기의 실적이 AI 수익성을 증명한다면 엔비디아, 아마존, 마이크로소프트, 네오클라우드까지 이어진 순환선 전체에 안도감이 퍼질 수 있습니다. 반대로 기대에 못 미친다면 그 충격도 한 바구니 안에서 함께 퍼질 수 있습니다.
영상 마지막 질문을 함께 생각해 보시죠. 냉각 장비, 구리 케이블, 변압기 하나만 부족해도 멈추는 현실에서, 단 하나의 물리적 공급망이 끊어진다면 이 거대한 상호의존성은 충격을 흡수하는 완충 장치가 될까요, 아니면 도미노처럼 무너지는 약점이 될까요? 여러분의 포트폴리오가 그 연쇄 반응에 준비되어 있는지, 오늘 밤 한 번 점검해 보시길 바랍니다.
자주 묻는 질문 (FAQ)
Q1. 앤트로픽 IPO 주식을 사지 않으면 영향이 없나요?
그렇지 않습니다. 영상 속 분석에 따르면 아마존은 모든 투자가 주식으로 전환될 경우 앤트로픽 지분의 약 24%를 갖게 되고, 마이크로소프트는 약 500억 달러 규모의 용량 계약을 맺고 있습니다. S&P500이나 기술주 펀드에 투자하고 있다면 앤트로픽 주식이 없어도 이미 이 생태계의 영향을 받고 있는 셈입니다.
Q2. 엔비디아 실적이 좋았는데 주가가 떨어진 이유는 무엇인가요?
전문가들은 투자자들이 미래 수익보다 ‘현재의 청구서’를 더 두려워했기 때문이라고 봅니다. 데이터센터와 AI 모델 훈련에 들어가는 막대한 자본 지출(CAPEX)은 지금 당장 발생하지만, 그 투자가 수익으로 돌아오는 시점은 멀리 있다는 시차에 대한 공포가 매도로 이어졌다는 분석입니다.
Q3. 네오클라우드 주식은 지금 위험한가요, 기회인가요?
코어위브 등 네오클라우드 주식은 지난달 최대 60% 하락할 만큼 변동성이 큽니다. 다만 전문가들은 앤트로픽과의 5~20년 장기 계약, 연말 약 800억 달러로 예상되는 앤트로픽의 런레이트, 데이터센터 용량의 물리적 희소성을 근거로 살아남을 가능성이 크다고 봅니다. 부채 부담이 큰 만큼 분할 매수와 비중 관리가 필요합니다.
🔗 투자자를 위한 추천 도구
🛡️ NordVPN — 스캠과 피싱이 넘쳐나는 사이버 세상, 증권 계좌를 지키는 개인 정보 보호 앱은 이제 선택이 아니라 필수입니다.
💻 Fiverr — 급변하는 AI 시대에는 워드프레스가 답입니다. 전문가에게 맡겨 블로그나 웹사이트를 저렴한 비용으로 만들어 보세요.
🌐 Hostinger — 저렴한 비용과 안정성을 함께 갖춘 웹 호스팅으로, 빠르게 변하는 AI 시대에 내 사이트를 든든하게 운영해 보세요.
※ 위 링크는 제휴 링크로, 구매 시 생생 미국 주식 라디오에 일정 수수료가 지급될 수 있습니다. 구매자에게 추가 비용은 없습니다.
⚠️ 투자 유의사항 | 본 글은 투자 권유가 아닌 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도를 추천하지 않습니다. 모든 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다. 세금·계좌·법률 관련 사항은 거주 국가의 세무사, 회계사 등 전문가와 상담하시기 바랍니다.
📈 매주 미국 주식·FIRE 핵심 정보를 한국어로 받아보세요
무료 구독 · 언제든지 취소 가능
📈 이 글의 차트 분석 도구
미국 주식 차트, TradingView로 직접 확인해 보세요
무료 계정으로 실시간 차트, 보조지표, 관심종목을 사용할 수 있고 한국어 화면도 지원합니다. 아래 링크로 가입한 뒤 첫 유료 플랜을 구매하면 다음 플랜 결제에 쓸 수 있는 $15 쿠폰을 받을 수 있습니다.
TradingView 무료로 시작하기 →이 글에는 TradingView 파트너 링크가 포함되어 있으며, 링크를 통해 구독이 이루어지면 Seoulcast가 소정의 수수료를 받습니다. 독자에게 추가 비용은 없습니다.